
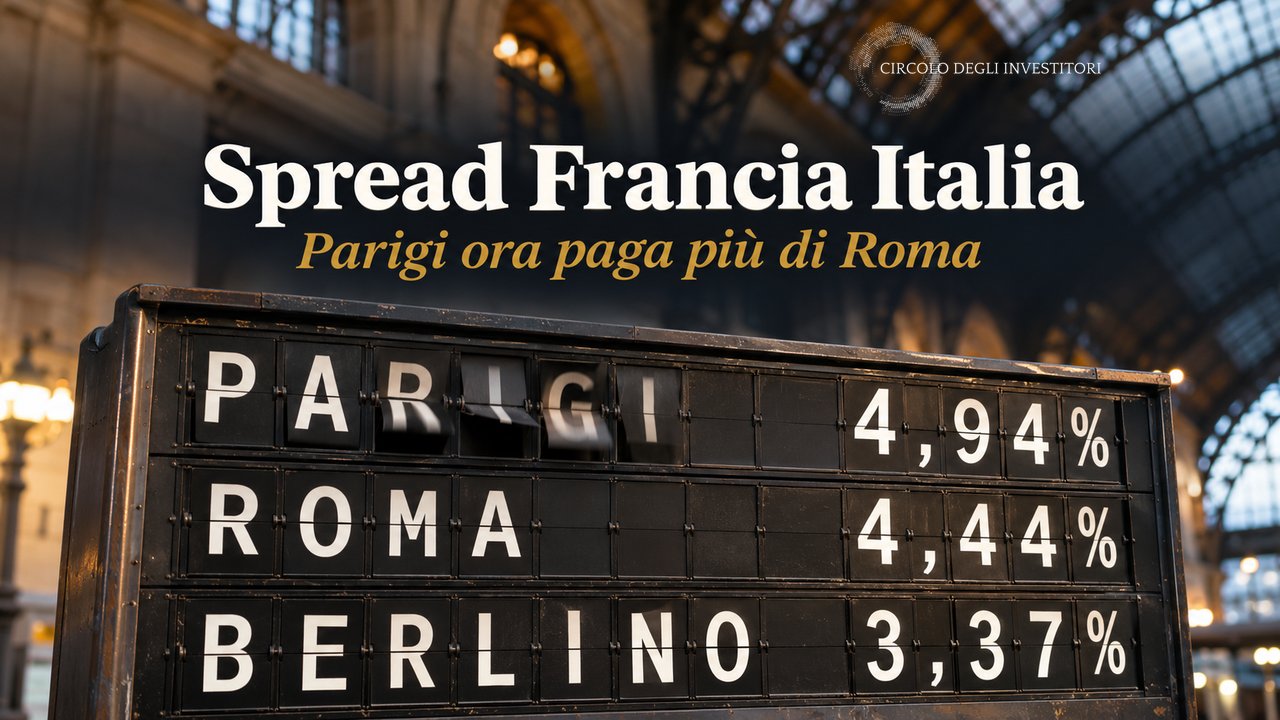
Oggi pomeriggio, lunedì 16 novembre, il titolo di Stato francese a dieci anni rende il 4,94%, il BTP decennale il 4,44% e il Bund tedesco il 3,37%. Per prendere in prestito denaro a dieci anni, oggi la Francia paga mezzo punto in più dell’Italia.
Sono quotazioni in tempo reale e cambiano durante la giornata; il sorpasso però dura da settimane. Venerdì scorso S&P ha lasciato il rating Italia a BBB+, tre gradini sotto la Francia, e così il sorpasso è diventato ancora più evidente.
I rendimenti dei tre decennali
| Titolo decennale | Rendimento | Spread sul Bund |
|---|---|---|
| Bund tedesco | 3,37% | riferimento |
| BTP italiano | 4,44% | 107 punti base |
| OAT francese | 4,94% | 157 punti base |
Rendimenti in tempo reale del 16 novembre 2026, nel pomeriggio. Fonte: TradingView. Spread calcolati dalla redazione sugli stessi rendimenti.
Lo spread è la differenza fra il rendimento di un titolo di Stato e quello del Bund della stessa durata: misura il compenso in più che gli investitori chiedono per prestare a un paese invece che alla Germania. Oggi alla Francia chiedono circa 50 punti base più che all’Italia.
Chi ha qualche anno di mercato alle spalle ricorda la classifica opposta, con l’OAT francese che rendeva meno del BTP: per molto tempo è stato così.
I rendimenti settimanali con il Trendycator
I tre grafici mostrano il rendimento dei titoli di Stato a dieci anni di Francia, Italia e Germania su base settimanale, con sotto il Trendycator, uno degli strumenti che abbiamo messo a disposizione del Circolo. Da luglio il rendimento francese è salito più degli altri due, fino a superare il 5%.
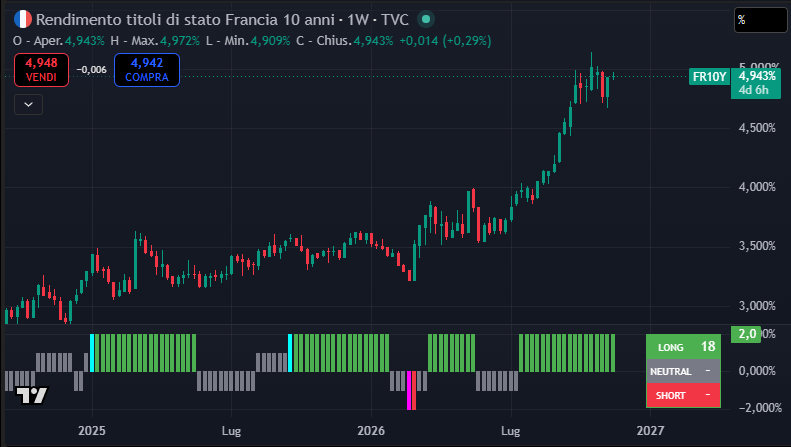
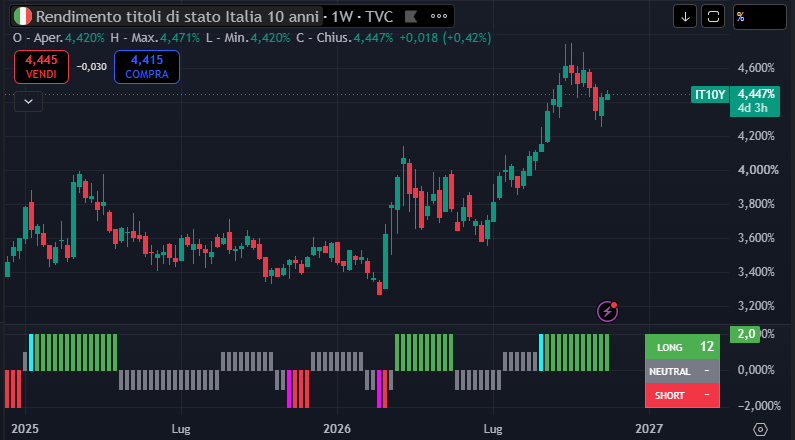
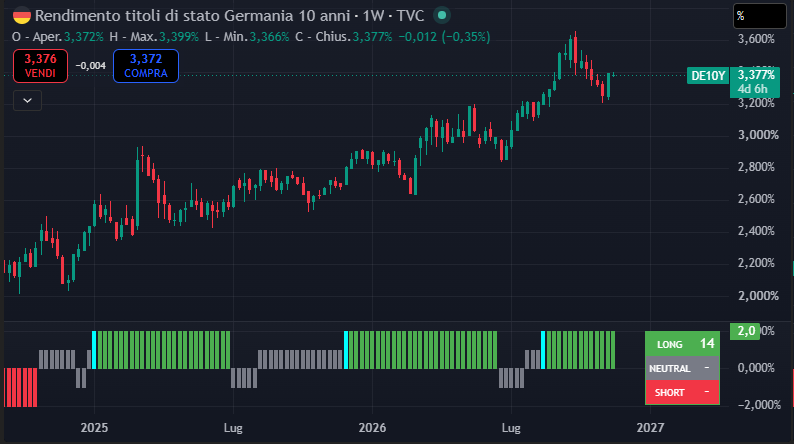
Nel Bond Report Pro usiamo questi grafici per decidere, sul piano strategico, se, quando e di quanto allungare o accorciare la duration dei portafogli: quando i rendimenti salgono, i titoli con la scadenza più lontana sono quelli che perdono di più in prezzo.
Le agenzie di rating mettono la Francia più in alto
Il sorpasso diventa curioso quando si confrontano i giudizi delle agenzie di rating, che misurano la capacità di uno Stato di rimborsare il debito. Tutte assegnano alla Francia un voto più alto di quello dell’Italia.
| Agenzia | Francia | Italia |
|---|---|---|
| S&P | A+, prospettive stabili | BBB+, prospettive positive |
| Fitch | A+, prospettive negative | BBB+, prospettive stabili |
| Moody’s | Aa3, prospettive negative | Baa2, prospettive stabili |
| Morningstar DBRS | AA, prospettive negative | A (low) |
Fonti: Agence France Trésor per la Francia, dati al 30 ottobre 2026; comunicati delle agenzie riportati da AGI, LaPresse e Il Sole 24 Ore per l’Italia.
Sulla scala di S&P, fra A+ e BBB+ ci sono tre gradini; su quella di Moody’s, fra Aa3 e Baa2, ce ne sono cinque. Il mercato invece, con i prezzi a cui compra e vende ogni giorno, tratta oggi la Francia come un debitore più rischioso dell’Italia.
Perché il mercato chiede di più alla Francia
Il debito pubblico italiano resta molto più pesante di quello francese; la differenza sta nei conti di ogni anno. Secondo le stime per il 2026 pubblicate dalla Banca d’Italia in L’economia italiana in breve di ottobre, i due paesi si presentano così:
| 2026, % del PIL | Saldo primario | Deficit | Debito |
|---|---|---|---|
| Italia | +1,2 | 2,9 | 138,1 |
| Francia | -2,5 | 5,1 | 118,1 |
Stime. Fonte: Banca d’Italia, ottobre 2026.
Il saldo primario è il bilancio dello Stato prima di pagare gli interessi: quello italiano è in attivo, mentre la Francia spende più di quanto incassa anche senza contare gli interessi. Ne ho scritto più a lungo nell’articolo sulla manovra 2027 e il debito pubblico.
Il 30 ottobre Fitch ha portato a negative le prospettive della Francia: stima un deficit 2027 al 5,5%, contro l’obiettivo del 5% scritto dal governo; per il debito prevede il 124% del PIL nel 2028. Il bilancio 2027 è ancora all’esame di un’Assemblea nazionale divisa; nel 2027 la Francia vota per le presidenziali e per le legislative.
Moody’s il 23 ottobre ha lasciato il voto ad Aa3, con una condizione scritta nero su bianco: il giudizio presuppone l’approvazione di un bilancio 2027 che riduca il deficit.
S&P conferma l’Italia, la promozione resta in sospeso
Venerdì 13 novembre S&P ha confermato l’Italia a BBB+ con prospettive positive. Da mesi si parlava di un possibile passaggio ad A-, che avrebbe riportato l’Italia in fascia A anche per S&P.
Il ministro dell’Economia Giancarlo Giorgetti, il 27 ottobre, aveva detto di aspettarsi una conferma, perché “la crisi in Medio Oriente non ci aiuta a immaginare e sperare cose di tipo diverso“.
Nella nota che accompagna la decisione, S&P scrive che il debito italiano si stabilizzerà più lentamente del previsto, con un deficit 2027 al 3,5% spinto dagli aiuti contro il caro energia e dalla spesa per la difesa. L’agenzia prevede il ritorno al risanamento dopo le elezioni e indica nella crescita economica la sfida principale per il rating dell’Italia.
La mia opinione è che la promozione l’Italia se la fosse già guadagnata. Morningstar DBRS la tiene in fascia A dall’ottobre 2025; il mercato, da settimane, le presta denaro a condizioni migliori di quelle che chiede a un paese che S&P mette tre gradini più in alto. Le prospettive positive restano, quindi la strada verso la A rimane aperta.
Il prossimo giudizio da seguire riguarda Parigi: S&P si pronuncerà sulla Francia il 27 novembre, partendo dall’A+ con prospettive stabili assegnato a maggio.
Cosa conta per chi ha BTP in portafoglio
Una conferma del rating non cambia le cedole di un BTP a tasso fisso. Può cambiare il prezzo a cui il titolo si vende prima della scadenza, che dipende dai tassi e dallo spread, cioè da come il mercato giudica il debito italiano giorno per giorno.
Il sorpasso sulla Francia, però, non mette i BTP al riparo da quello che succede a Parigi. Alcuni acuti osservatori, notavano che i BTP si stavano muovendo insieme ai titoli francesi pur con conti pubblici in ordine; il 6 ottobre, quando la tensione sui titoli francesi si è allentata, è sceso anche lo spread italiano. Per chi tiene titoli di Stato nella parte a reddito del patrimonio, il 27 novembre è una data da segnare quanto quella di venerdì scorso.
La newsletter del Circolo
Newsletter del Circolo
Le analisi della redazione, ogni settimana
Titoli di Stato, obbligazioni, ETF e mercati, con lo stesso metodo di questo articolo: i numeri prima delle opinioni. L’iscrizione è gratuita.
Iscriviti alla newsletter →Per approfondire: come si calcola il rendimento di un’obbligazione, tasse comprese
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
