
Mercoledì 11 novembre il Tesoro mette all’asta il nuovo BOT a dodici mesi, che scade il 12 novembre 2027. Da febbraio il rendimento dei BOT annuali in asta è salito di più di un punto, dal 2,07% al 3,18% di ottobre; oggi un BOT rende più di quasi tutti i conti deposito in promozione.
L’eccezione è il conto vincolato per un anno intero al 4% lordo; anche lì, però, il conto va fatto fino in fondo: quello che il BOT offre in cambio di due decimi di punto netti in meno vale più di quanto costa.
Le date dell’asta di novembre
Il calendario delle emissioni dei BOT pubblicato dal Tesoro fissa le date dell’asta di metà mese:
| Passaggio | Data |
|---|---|
| Comunicato con importo e codice ISIN | venerdì 6 novembre |
| Ultimo giorno per prenotare in banca | martedì 10 novembre |
| Asta | mercoledì 11 novembre |
| Pagamento e consegna dei titoli | venerdì 13 novembre |
| Scadenza | venerdì 12 novembre 2027, dopo 364 giorni |
La prenotazione si fa senza conoscere il rendimento, che si saprà soltanto dopo l’asta; di solito non si può revocare. Chi prenota paga il prezzo medio ponderato che esce dall’asta, lo stesso per tutti i risparmiatori.
Quanto hanno reso i BOT annuali nel 2026
Questi sono i risultati ufficiali delle aste dei BOT a dodici mesi, pubblicati dal Tesoro nella pagina dei risultati d’asta. Il rendimento è lordo, calcolato come fa il Tesoro su un anno di 360 giorni.
| Asta | Prezzo medio | Rendimento lordo |
|---|---|---|
| 11 febbraio | 97,952 | 2,068% |
| 11 marzo | 97,658 | 2,372% |
| 9 aprile | 97,428 | 2,604% |
| 12 maggio | 97,336 | 2,699% |
| 10 giugno | 97,326 | 2,695% |
| 9 luglio | 97,345 | 2,690% |
| 12 agosto | 97,277 | 2,768% |
| 9 settembre | 97,080 | 2,967% |
| 9 ottobre | 96,881 | 3,175% |
Dopo tre mesi quasi fermi, fra maggio e luglio, il rendimento ha ripreso a salire ad agosto; in tre aste ha guadagnato circa mezzo punto. A ottobre ha superato il 3% per la prima volta nell’anno.
Quanto potrebbe rendere il BOT di novembre
Nessuno conosce il risultato prima dell’asta, ma il rendimento del nuovo BOT di solito si allinea a quello dei BOT già quotati con scadenza vicina. Li seguo con un foglio di calcolo che, per ogni titolo, ricava dal prezzo in lettera il rendimento netto per chi compra.
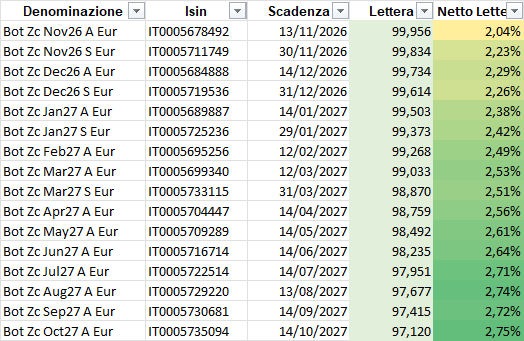
Il rendimento netto cresce con la scadenza: dal 2,04% del BOT che scade il 13 novembre al 2,75% di quello che scade il 14 ottobre 2027, come mostra il grafico qui sotto.
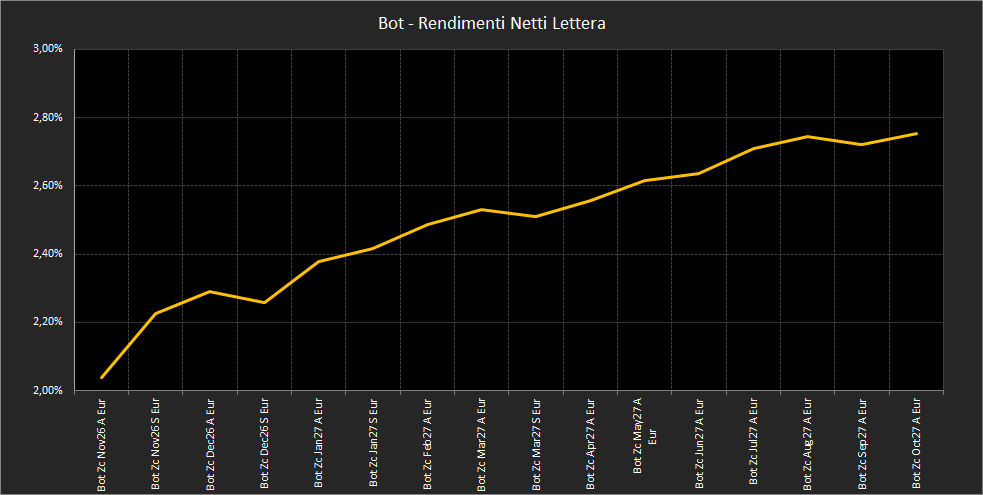
Il BOT di novembre scade un mese dopo il BOT più lungo oggi quotato, quindi il suo rendimento si ricava prolungando la curva. Lo abbiamo fatto con il metodo che la BCE usa per le curve dei rendimenti dell’area euro: dai prezzi dei BOT quotati, esclusi quelli che scadono entro tre mesi, si stima con il modello di Nelson e Siegel la curva che li descrive meglio, poi la si calcola alla scadenza del nuovo titolo.
Con i prezzi di questa mattina il risultato è un prezzo d’asta stimato a 96,911, cioè un rendimento del 3,15% lordo, calcolato come fa il Tesoro, e del 2,79% netto.
La stima ha due limiti che conviene conoscere: fino a mercoledì i prezzi si muovono, mentre il risultato dell’asta dipende anche dalla domanda di quel giorno e può discostarsi di qualche centesimo dalla curva di Borsa.
Comprare in asta o in Borsa il giorno dopo
Chi prenota in asta paga una commissione alla banca. Il decreto del 15 gennaio 2015 ne fissa il massimo: per un BOT annuale sono 15 centesimi ogni 100 euro, cioè lo 0,15%: nessuna banca può chiedere di più.
Il giorno dopo l’asta, però, il BOT si compra anche in Borsa, sul MOT, con la commissione di compravendita del proprio conto. Se è fissa, oltre una certa cifra costa meno della percentuale d’asta: con una commissione di 15 euro, per esempio, il pareggio con lo 0,15% arriva a 10.000 euro.
A me è successo proprio questo. Ho inserito un ordine di sottoscrizione in asta e, prima di confermarlo, ho controllato le commissioni: costava tre volte quanto mi costa comprare lo stesso titolo in Borsa, quindi l’ho revocato.
Sul rendimento la differenza è piccola ma si vede. Con la nostra stima del 3,15% lordo, il BOT di novembre renderebbe il 2,79% netto senza commissioni e il 2,63% con la commissione d’asta massima.
BOT o conto deposito: i conti su dodici mesi
Il confronto con i conti deposito si fa sul netto, perché la tassazione è diversa: gli interessi di un BOT pagano imposta al 12,5%, quelli di un conto deposito al 26%. Un conto al 4% lordo rende quindi il 2,96% netto, mentre un BOT al 3,15% lordo arriva al 2,79%.
Il 4% delle promozioni, però, è quasi sempre un tasso annuo pagato per pochi mesi. Per confrontarlo con un BOT che rende lo stesso tasso per un anno intero bisogna fare il conto su dodici mesi, con il tasso che il conto paga dopo la promozione.
| Su dodici mesi, interessi netti | Netto |
|---|---|
| Conto vincolato per 12 mesi al 4% | 2,96% |
| BOT ottobre 2027 comprato in Borsa questa mattina | 2,76% |
| Conto libero al 4% per 6 mesi, poi fino al 2,10% | 2,26% |
| Conto libero al 3% senza scadenza | 2,22% |
| Conto libero al 3,5% per 4 mesi, poi fino al 2,5% | 2,10% |
| Conto vincolato al 4% per 4 mesi, poi nulla | 0,99% |
Offerte attive a ottobre e novembre 2026. Calcoli del Circolo; per i conti liberi, dopo la promozione, il tasso più alto previsto. Bollo escluso per tutti.
Il BOT batte tutte le promozioni che durano meno di un anno e i conti senza promozione. Perde soltanto contro il conto vincolato per dodici mesi al 4%, di circa due decimi di punto.
Cosa compri con quei due decimi di punto
Il conto vincolato rende un po’ di più perché in cambio blocca il denaro. Se servono i soldi prima della scadenza, in molti vincolati si perdono gli interessi maturati; in qualche caso (raro) si paga anche una penale.
Il BOT invece si vende in Borsa in qualsiasi giorno di mercato aperto, con gli interessi maturati fino a quel momento compresi nel prezzo di vendita. Chi lo vende dopo sei mesi incassa sei mesi di interessi, al prezzo di mercato del giorno e salvo forti rialzi dei tassi nel frattempo.
Poi c’è chi deve restituirti i soldi. Il conto deposito è un prestito a una banca, protetto dal sistema di garanzia dei depositi fino a 100.000 euro per depositante e per banca (in Italia il Fondo interbancario di tutela dei depositi); il BOT è un prestito allo Stato per tutto l’importo.
Fra i titoli di Stato, poi, le regole non sono tutte uguali. Dal 2013 i BTP, i CCT e gli altri titoli con scadenza oltre un anno contengono le clausole di azione collettiva, che in caso di crisi permettono di cambiare le condizioni del prestito con il voto di una maggioranza dei creditori; i BOT, che durano al massimo un anno, ne sono esclusi per il decreto del 7 dicembre 2012 che le ha introdotte. In caso di default della banca subentrerebbe, invece, il Bail-in.
Due decimi di punto all’anno, su 50.000 euro, fanno circa 100 euro. È il prezzo della libertà di uscire quando si vuole (o si deve…) senza rimettere quanto già maturato e con un debitore dal credit risk potenzialmente più solido: a me sembra un buon affare.
Il BOT nel patrimonio
Un BOT non costruisce un patrimonio: serve alla parte che deve restare liquida, quella che altrimenti resterebbe ferma sul conto corrente a rendere poco o nulla. Un patrimonio ha due funzioni, produrre reddito e crescere; i titoli a dodici mesi non svolgono bene nessuna delle due.
Per la riserva di liquidità, invece, sono lo strumento più trasparente che c’è: sai quanto rende, quanto costa e quando torna il denaro. La riserva, poi, è fatta di soldi che potrebbero servire prima del previsto: vincolarla per un anno, con il rischio di perdere gli interessi maturati proprio quando serve, va contro il motivo per cui la si tiene.
Chi ne compra una parte a ogni asta mensile costruisce una scala di scadenze, con un BOT che scade ogni mese e un rendimento che non dipende da una sola asta.
Il reddito vero del patrimonio si costruisce con titoli più lunghi, scelti con un metodo; è il lavoro che facciamo ogni giorno con Bond Lab, lo strumento di analisi delle obbligazioni che abbiamo messo a disposizione degli abbonati al Circolo Pro. Dopo l’asta di mercoledì aggiorneremo questo confronto con il rendimento effettivo.
La newsletter del Circolo
Newsletter del Circolo
Le analisi della redazione, ogni settimana
Titoli di Stato, obbligazioni, ETF e mercati, con lo stesso metodo di questo articolo: i numeri prima delle opinioni. L’iscrizione è gratuita.
Iscriviti alla newsletter →Per approfondire: come si calcola il rendimento di un’obbligazione, tasse comprese
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non detengono interessi diretti negli strumenti o negli emittenti citati e non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
