
Il 28 ottobre il Consiglio dei ministri ha approvato il disegno di legge di bilancio, una manovra 2027 che vale circa 26 miliardi di euro. Chi tiene titoli di Stato in portafoglio ha però una domanda diversa da quelle su pensioni e bonus: quanto debito avrà l’Italia, quanto le costerà e cosa succede al prezzo dei BTP se i tassi salgono.
Le risposte si trovano nel Documento programmatico di finanza pubblica, approvato dal governo il 2 ottobre. Contiene anche una simulazione del Tesoro con i tassi più alti di mezzo punto, che abbiamo tradotto in euro per quattro BTP di scadenza diversa.
I numeri della manovra 2027
| % del PIL | 2025 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|---|
| Deficit | 3,1 | 2,9 | 3,4 | 3,2 | 2,3 |
| Saldo primario | 0,8 | 1,2 | 0,9 | 1,4 | 2,4 |
| Spesa per interessi | 3,8 | 4,2 | 4,3 | 4,6 | 4,7 |
| Debito | 136,7 | 138,1 | 138,5 | 137,9 | 136,6 |
Il saldo primario è la differenza fra entrate e spese prima di pagare gli interessi. In Italia è positivo: lo Stato incassa più di quanto spende, poi gli interessi riportano i conti in rosso.
Il deficit del 2027 sale al 3,4% per una scelta dichiarata. Il governo usa una clausola europea che consente di spendere 0,3 punti di PIL in più per la difesa e altrettanti per l’energia, sia nel 2027 sia nel 2028. Senza quella spesa il deficit resterebbe al 2,9% l’anno prossimo.
Perché il debito sale nonostante l’avanzo primario
Il debito arriva al 138,5% soprattutto per i crediti d’imposta dei bonus edilizi, che lo Stato sta scontando adesso anche se sono maturati fra il 2020 e il 2024. Il Tesoro prevede che questo peso si esaurisca entro il 2029; è la ragione principale per cui il rapporto scende dal 2028.
Il resto della discesa dipende da un impegno. L’avanzo primario dovrebbe salire dallo 0,9% del 2027 al 2,4% del 2029, con un salto di un punto intero proprio nell’ultimo anno. Si tratta di un obiettivo scritto oggi per il 2029, quindi va misurato anno per anno, quando arriveranno i consuntivi.
Nel frattempo la spesa per interessi cresce. Nel 2025 lo Stato ha pagato 87,2 miliardi; nel 2029 gli interessi peseranno per il 4,7% del PIL, contro il 3,8% del 2025.
Il confronto con Francia, Germania e Spagna
| 2026, % del PIL | Saldo primario | Deficit | Debito |
|---|---|---|---|
| Italia | +1,2 | 2,9 | 138,1 |
| Francia | -2,5 | 5,1 | 118,1 |
| Germania | -2,5 | 3,7 | 65,8 |
| Spagna | +0,1 | 2,4 | 99,6 |
Stime. Fonte: Banca d’Italia, L’economia italiana in breve, ottobre 2026.
L’Italia ha il debito più alto dei quattro paesi e il saldo primario migliore. Il mercato tiene conto di entrambi i fatti: secondo il Bollettino economico della Banca d’Italia, al 9 ottobre il decennale italiano rendeva il 4,6%, quello tedesco il 3,5% e quello francese il 4,9%.
Una differenza conta per chi compra BTP: la quota del debito italiano in mano alla Banca d’Italia è scesa al 16,4% e continua a calare. La banca centrale compra meno, quindi i titoli devono trovare altri acquirenti, a un prezzo che accettino di pagare.
Quanto costa allo Stato un rialzo dei tassi
Il Tesoro ha simulato cosa succederebbe con il BTP decennale più alto di mezzo punto dal 2027 al 2029, insieme all’Euribor più alto di un quarto di punto nel 2027 e nel 2028. Il risultato è meno drammatico di quanto si potrebbe pensare.
Il costo medio dell’intero debito salirebbe di appena un decimo di punto. Il debito del 2029 arriverebbe al 137,9% del PIL invece del 136,6%, ma scenderebbe comunque dal 2028.
Il motivo sta nella scadenza media dei titoli di Stato, che secondo il Tesoro è di quasi sette anni. Ogni anno viene rinnovata solo una parte del debito, quindi un tasso più alto entra nei conti poco alla volta. Nel documento di aprile 2025 il Tesoro stimava che un punto intero di rialzo costasse lo 0,13% del PIL il primo anno e lo 0,46% il terzo.
Quanto costa a chi tiene i BTP
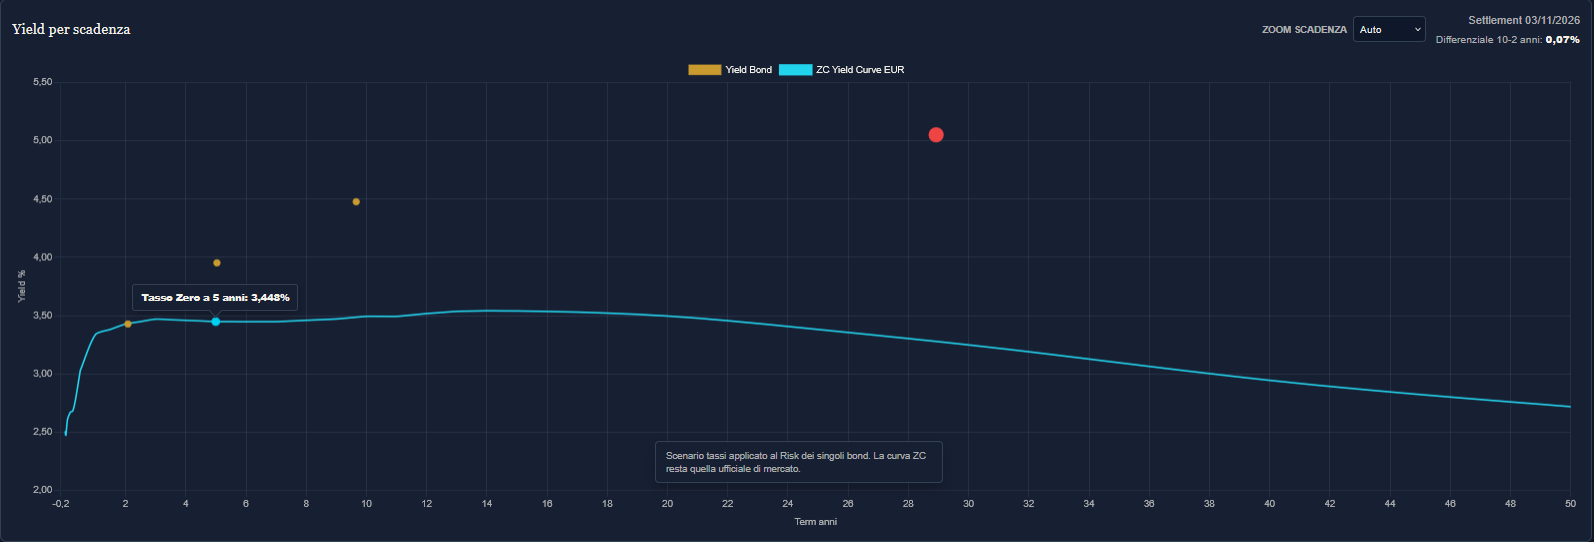
Per il risparmiatore la velocità è opposta: il prezzo del titolo si muove nel momento stesso in cui si muovono i rendimenti. Su Bond Lab, lo strumento di analisi che abbiamo messo a disposizione degli abbonati al Circolo Pro, questa sensibilità si misura con il DV01, cioè quanti euro perde un titolo per ogni centesimo di punto di rialzo del rendimento.

Il conto in euro su quattro BTP
Applicando ai titoli i 50 centesimi della simulazione del Tesoro si ottiene la perdita sul prezzo, che nella tabella di Bond Lab compare alla colonna Risk. Abbiamo tradotto quella perdita in euro su 10.000 euro investiti in ciascun titolo, con i prezzi di chiusura del 29 ottobre.
| Titolo | Durata residua | Rendimento lordo | Perdita con +0,50 punti | Mesi di rendimento per recuperarla |
|---|---|---|---|---|
| BTP 2,80% dicembre 2028 | 2 anni | 3,43% | 98 euro | 3 |
| BTP 3,15% novembre 2031 | 5 anni | 3,95% | 223 euro | 7 |
| BTP 3,80% luglio 2036 | 10 anni | 4,48% | 382 euro | 10 |
| BTP 4,65% ottobre 2055 | 29 anni | 5,05% | 723 euro | 17 |
Borsa Italiana, schede MOT del BTP dicembre 2028, del BTP novembre 2031, del BTP luglio 2036 e del BTP ottobre 2055, consultabili per i prezzi aggiornati. Dati e perdite: Bond Lab, prezzi di chiusura del 29 ottobre; mesi di rendimento calcolati dal Circolo sul rendimento lordo, bollo escluso.
Lo stesso movimento dei tassi costa dunque poco più di tre mesi di rendimento su un titolo a due anni e quasi un anno e mezzo su un trentennale. La perdita resta sulla carta per chi tiene il titolo fino alla scadenza, perché lo Stato rimborsa 100; diventa reale per chi deve vendere prima.
Che tassi si aspetta il mercato
Il Tesoro ipotizza un BTP decennale al 4,3% in media nel 2027 e al 4,4% nel 2028. Questa mattina il BTP luglio 2036 rende già il 4,48%; i prezzi dei titoli indicano valori più alti ancora per gli anni prossimi.
L’equivalenza dei tassi spiegata con due BTP
Per ricavare quei valori si parte da un principio classico della matematica finanziaria, l’equivalenza dei tassi: due investimenti con la stessa durata e lo stesso emittente devono portare allo stesso risultato finale. Se uno dei due rendesse di più, gli investitori lo comprerebbero fino a riportare i prezzi in equilibrio.
Applicato ai BTP, il principio diventa un confronto fra due strade. Chi vuole investire per undici anni può comprare un BTP con quella durata, che oggi rende circa il 4,55%; oppure può comprare un BTP a un anno, che rende circa il 3,2%; poi, fra dodici mesi, può reinvestire in un decennale.
Perché le due strade finiscano alla pari, quel decennale dovrà rendere circa il 4,7%. Con lo stesso conto fatto sui titoli a due e a dodici anni si arriva intorno al 4,8%. I prezzi di oggi incorporano quindi rendimenti in ulteriore salita.
Lo stesso principio regola il confronto fra un titolo a tasso fisso e uno a tasso variabile: il tasso fisso equivale alla sequenza dei tassi variabili impliciti nella curva dei rendimenti. Bond Lab lavora proprio così sui titoli a tasso variabile: ricava quei tassi dalla curva, stima le cedole future e rende confrontabili i due tipi di obbligazione.
Quei numeri sono tassi di pareggio e non previsioni, perché comprendono anche il compenso che gli investitori chiedono per tenere titoli lunghi. La Banca d’Italia, con le quotazioni del 9 ottobre, usava 4,8% per il 2027 e 5,0% per il 2028; le ipotesi del Tesoro sono precedenti, visto che quelle su petrolio, gas e cambi si fermano all’11 settembre. Nel frattempo i rendimenti si sono mossi di nuovo: anche per questo diffidiamo di chi dichiara di sapere dove saranno fra due anni.
Che lavoro deve fare il titolo nel patrimonio
I conti della manovra 2027 descrivono uno Stato che ha margini per reggere tassi più alti, anche se il debito resta il più pesante fra i quattro paesi. Il rischio più vicino, per chi tiene BTP, riguarda il prezzo del titolo e dipende da quando quel denaro potrebbe servire.
Per questo la scelta della scadenza viene prima di qualsiasi previsione sui tassi. Un patrimonio ha bisogno di reddito e di denaro disponibile a date note: se la scadenza del titolo coincide con quelle date, le oscillazioni del prezzo pesano molto meno.
La newsletter del Circolo
Newsletter del Circolo
Le analisi della redazione, ogni settimana
Titoli di Stato, obbligazioni, ETF e mercati, con lo stesso metodo di questo articolo: i numeri prima delle opinioni. L’iscrizione è gratuita.
Iscriviti alla newsletter →Per approfondire: come si calcola il rendimento di un’obbligazione, tasse comprese
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non detengono interessi diretti negli strumenti o negli emittenti citati e non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
