
Martedì 29 settembre il rendimento del Treasury a 10 anni ha toccato il 5,29%, il livello più alto da quasi vent’anni, mentre l’indice delle banche americane, a 170,53, si è portato oltre il 12% sotto il massimo del 17 agosto.
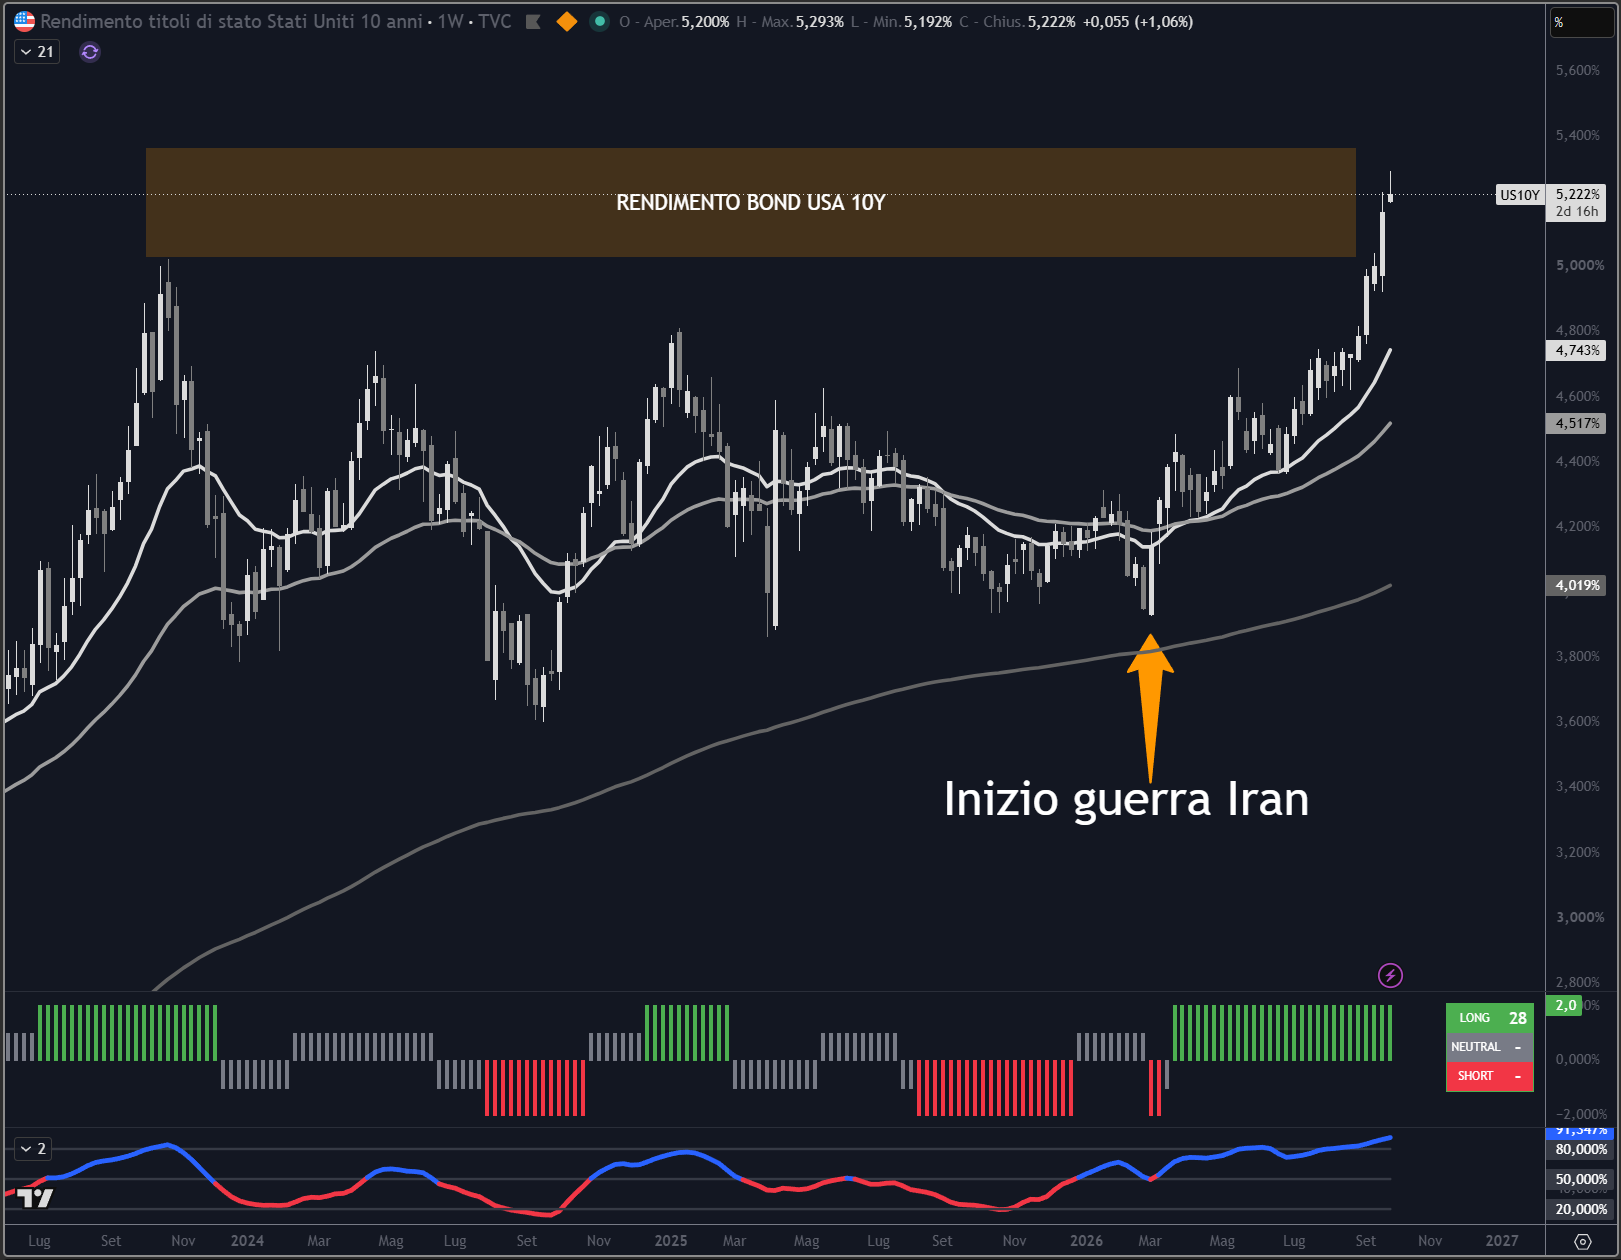
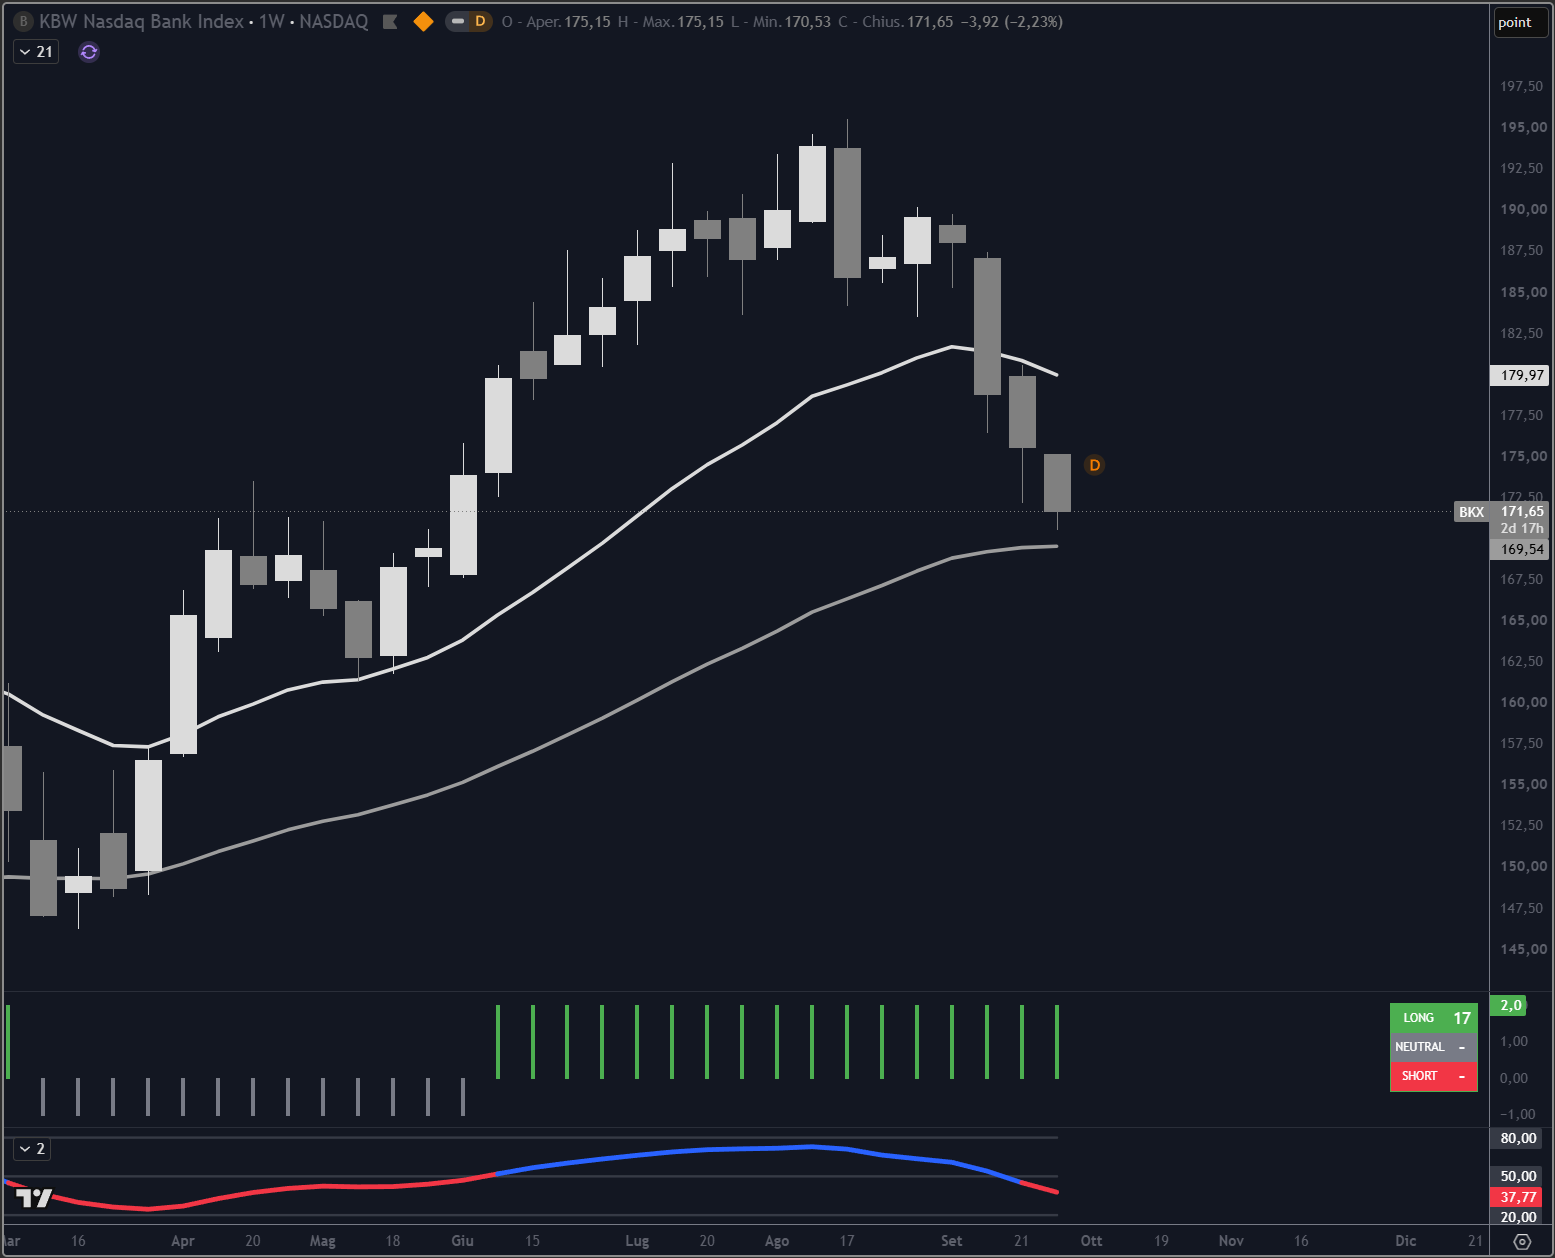
Sulla carta dovrebbero viaggiare insieme, perché una banca guadagna di più quando il denaro costa di più; da metà agosto invece vanno in direzioni opposte, e il ribasso ha già i numeri di una correzione.
Quando il rialzo fa bene ai conti
Dopo mesi fermo intorno al 2%, da agosto il consenso degli economisti sulla crescita del PIL reale USA nel terzo trimestre è salito fino al 2,8% annualizzato, e i dati lo seguono: le richieste di sussidi di disoccupazione restano vicine ai minimi e l’S&P 500 resta a un soffio dal massimo storico.
Con il petrolio in rialzo la spiegazione più immediata per i rendimenti obbligazionari è il timore per l’inflazione; però, quasi tutto il rialzo del Treasury a 5 anni viene dal rendimento reale (la parte misurata dai TIPS, i titoli protetti dall’inflazione), mentre le aspettative di inflazione si sono mosse appena.
Il rialzo riflette soprattutto la tenuta dell’economia.
Per una banca è la partenza migliore, con più domanda di credito, imprese che rimborsano e pochi crediti da svalutare.
Il conto arriva dai tassi corti
E allora perché le banche scendono?
Il rendimento reale contiene anche le attese sulla Fed, e su quelle il mercato sta cambiando idea. Dopo il rialzo di settembre, il primo dal 2023, prezza fino a due ritocchi in più entro fine anno; i tassi a due anni salgono più dei decennali e la curva 2-10 anni ha toccato la settimana scorsa il livello più stretto da marzo 2025.
Una banca prende a prestito sul corto e presta sul lungo, quindi il suo margine è la distanza tra i due estremi e questa distanza si sta assottigliando.
Quando i tassi sono alti iniziano a fiorire i classici conti remunerati; questo rappresenta un pericolo per le banche che non offrono quei vantaggi e vedono defluire i capitali dormienti dai conti correnti.
Rialzo sano o rialzo che erode i margini
La salita dei rendimenti fa bene o male alle banche a seconda di chi la guida, e si possono seguire tre cose:
- la Fed: se il mercato continua a scommettere su altri due rialzi dei tassi entro fine anno, oppure ci rinuncia
- la distanza tra i tassi a 2 e a 10 anni, oggi ai minimi da marzo 2025, che per le banche è meglio quando torna ad allargarsi
- i depositi: nelle prossime trimestrali si vede se i clienti hanno spostato i soldi verso conti remunerati
Solo se la Fed si ferma e quella distanza torna a crescere, il calo delle banche in Borsa è una pausa e il rialzo dei rendimenti resta un buon segnale per l’economia; se la Fed continua ad alzare i tassi e i clienti portano via i soldi dai conti, i margini delle banche soffrono anche con un’economia che corre.
Disclaimer: Il presente contenuto ha finalità esclusivamente informative e non costituisce sollecitazione al pubblico risparmio né raccomandazione personalizzata di investimento.
Ogni decisione deve essere valutata in autonomia alla luce della propria situazione patrimoniale e del proprio profilo di rischio.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente verificate e approvate dalla redazione.
