
A dicembre tre titoli di Stato legati all’inflazione italiana pagano la cedola: il BTP Italia giugno 2032 venerdì 4, il BTP Italia Sì mercoledì 23, alla sua prima cedola, il BTP Italia giugno 2030 lunedì 28. I coefficienti del Tesoro sono già pubblicati, quindi gli importi sono certi: fra 35,85 e 37,13 euro lordi ogni 1.000 di valore nominale, per tre quarti dovuti all’inflazione del semestre.
Sono cifre vicine, eppure i tre titoli non proteggono dall’inflazione nello stesso modo; ancora diverso è il BTP€i, che segue i prezzi dell’area dell’euro e restituisce l’inflazione solo alla scadenza. Le differenze si capiscono meglio con i numeri: quelli di dicembre e quelli di un BTP Italia arrivato a scadenza nel 2025, messo a confronto con un BTP a tasso fisso comprato la stessa settimana.
Le cedole di dicembre dei BTP Italia
Gli importi si calcolano con i coefficienti di indicizzazione pubblicati dal Tesoro per il mese di dicembre.
| Ogni 1.000 euro nominali | BTP Italia giugno 2032 | BTP Italia Sì giugno 2031 | BTP Italia giugno 2030 |
|---|---|---|---|
| Tasso reale annuo | 1,85% | 1,60% | 1,60% |
| Data di pagamento | 4 dicembre | 23 dicembre | 28 dicembre |
| Interessi | 9,51 € | 8,00 € | 8,22 € |
| Recupero dell’inflazione | 27,62 € | 27,85 € | 27,91 € |
| Cedola lorda | 37,13 € | 35,85 € | 36,13 € |
| Cedola netta (12,5%) | 32,48 € | 31,37 € | 31,62 € |
Fonte: coefficienti di dicembre 2026 del Tesoro. Calcoli del Circolo.
Il recupero dell’inflazione è quasi uguale per tutti e tre, perché misura lo stesso indice su semestri che si sovrappongono quasi per intero. La differenza la fanno gli interessi: il BTP Italia giugno 2032 paga di più perché ha il tasso reale più alto. Il BTP Italia Sì e il BTP Italia giugno 2030 hanno lo stesso tasso, eppure il primo paga 8,00 euro di interessi e il secondo 8,22: nel BTP Italia Sì gli interessi si calcolano sul capitale nominale, nel BTP Italia sul capitale rivalutato.
Prima di dicembre, lunedì 23 novembre, paga anche il BTP Italia novembre 2028, che abbiamo analizzato in un articolo dedicato alla sua cedola: 35,99 euro lordi ogni 1.000.
Tre modi di restituire l’inflazione
Il BTP Italia
Il BTP Italia segue l’indice FOI dell’Istat, cioè i prezzi al consumo per le famiglie di operai e impiegati al netto dei tabacchi. Ogni sei mesi il Tesoro misura l’inflazione del semestre e la paga subito, sul capitale nominale; gli interessi si calcolano al tasso reale sul capitale rivalutato del semestre, per questo crescono un poco quando i prezzi salgono.
Se in un semestre i prezzi scendono, il recupero è zero e il capitale non si tocca. Nei semestri successivi l’inflazione si paga solo per la parte che supera il livello più alto già raggiunto dall’indice, come spiega la scheda del BTP Italia del Tesoro.
Il BTP Italia Sì
Il BTP Italia Sì usa lo stesso indice con la stessa cadenza semestrale, ma con due differenze. La parte fissa della cedola, metà del tasso annuo, si calcola sempre sul capitale nominale: per questo resta 8 euro ogni 1.000 qualunque sia l’inflazione, mentre nel BTP Italia giugno 2030 sale a 8,22.
La seconda differenza conta di più. Dopo un semestre di prezzi in calo il conto riparte dal livello del semestre precedente, senza aspettare che l’indice torni al suo massimo: se i prezzi scendono e poi risalgono, il BTP Italia Sì torna prima a pagare l’inflazione.
Il BTP€i
Il BTP€i, il BTP indicizzato all’inflazione europea, segue l’indice armonizzato dei prezzi al consumo dell’area dell’euro calcolato da Eurostat, senza i tabacchi. L’inflazione non si incassa ogni sei mesi: il Tesoro la accumula nel capitale, che rivaluta giorno per giorno con un coefficiente, per pagarla tutta alla scadenza. Le cedole si calcolano al tasso reale sul capitale rivalutato.
Il BTP€i maggio 2028, con tasso reale dell’1,30%, è stato emesso il 15 novembre 2016. Il 15 novembre scorso il coefficiente era 1,32740: ogni 1.000 euro nominali valgono oggi 1.327,40 euro di capitale. La cedola pagata quel giorno è stata di 8,63 euro lordi, contro i 6,50 che avrebbe dato il tasso reale sul solo nominale. I 327,40 euro di inflazione accumulati dal 2016 arriveranno tutti insieme il 15 maggio 2028; con un BTP Italia sarebbero arrivati sei mesi alla volta.
Se i prezzi scendono il coefficiente scende con loro, quindi calano il capitale rivalutato e le cedole. Alla scadenza però, come precisa la scheda del BTP€i del Tesoro, il rimborso non può essere inferiore al valore nominale.
Le differenze in una tabella
| BTP Italia | BTP Italia Sì | BTP€i | |
|---|---|---|---|
| Inflazione di riferimento | Italiana, indice FOI | Italiana, indice FOI | Area dell’euro, indice IAPC |
| Quando si incassa l’inflazione | Ogni sei mesi | Ogni sei mesi | Alla scadenza |
| Interessi calcolati su | Capitale rivalutato del semestre | Capitale nominale | Capitale rivalutato dall’emissione |
| Dopo un semestre di prezzi in calo | Riparte dal livello più alto raggiunto | Riparte dal semestre precedente | Capitale e cedole scendono |
| Rimborso a scadenza | Valore nominale | Valore nominale | Capitale rivalutato, mai sotto il nominale |
Cinque anni di numeri: un BTP Italia arrivato a scadenza
Il confronto che conta si fa su tutta la vita del titolo. Il BTP Italia maggio 2025, con tasso reale dell’1,40%, è stato collocato a maggio 2020 con godimento il 26 maggio ed è scaduto il 26 maggio 2025. A chi lo aveva comprato all’emissione e lo ha tenuto fino alla fine il Tesoro ha pagato anche un premio fedeltà dell’8 per mille.
Tre giorni dopo, il 29 maggio 2020, il Tesoro ha venduto all’asta il BTP 1,85% luglio 2025, un titolo a tasso fisso che scade cinque settimane dopo il BTP Italia. Il prezzo è stato 104,65, con un rendimento lordo dello 0,91%, come riporta l’archivio delle aste della Banca d’Italia.
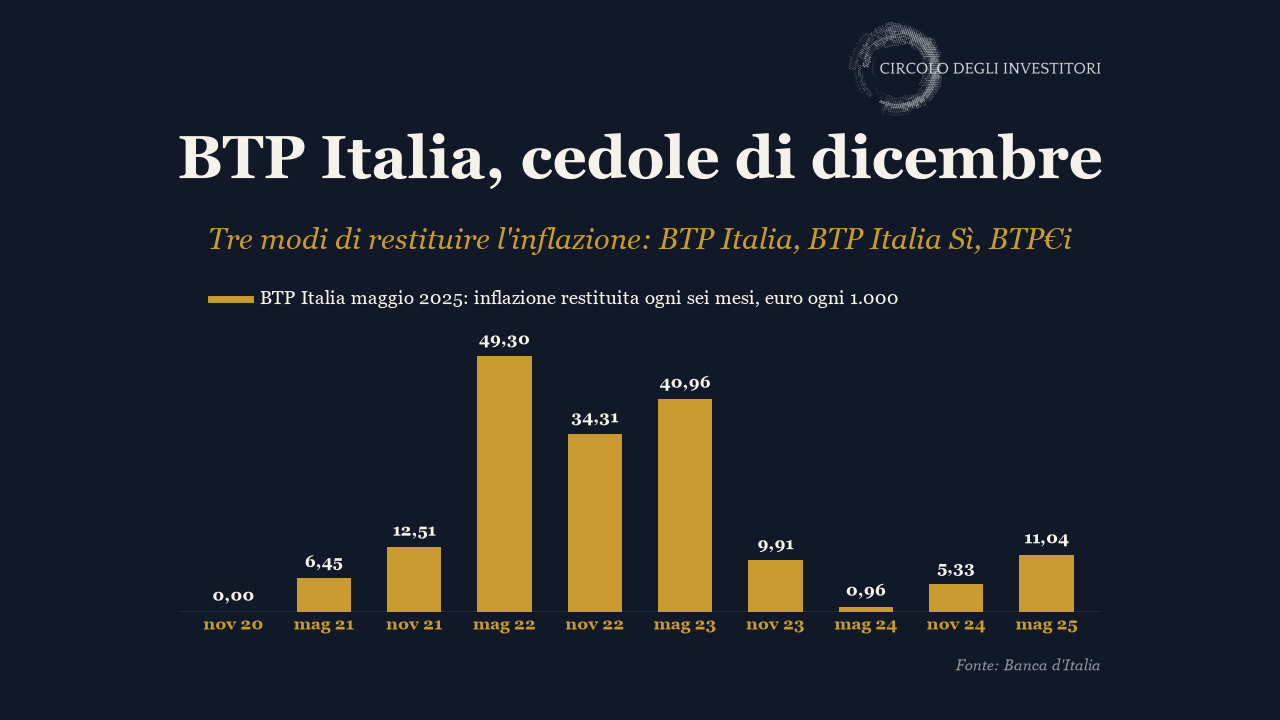
Queste sono le dieci cedole del BTP Italia, come le ha pagate la Banca d’Italia.
| Ogni 1.000 euro nominali | Interessi | Recupero dell’inflazione |
|---|---|---|
| 26 novembre 2020 | 7,00 € | 0,00 € |
| 26 maggio 2021 | 7,05 € | 6,45 € |
| 26 novembre 2021 | 7,09 € | 12,51 € |
| 26 maggio 2022 | 7,35 € | 49,30 € |
| 26 novembre 2022 | 7,24 € | 34,31 € |
| 26 maggio 2023 | 7,29 € | 40,96 € |
| 26 novembre 2023 | 7,07 € | 9,91 € |
| 26 maggio 2024 | 7,01 € | 0,96 € |
| 26 novembre 2024 | 7,04 € | 5,33 € |
| 26 maggio 2025 | 7,08 € | 11,04 € |
| Totale | 71,20 € | 170,77 € |
Fonte: Banca d’Italia. I totali sono calcolati sugli importi esatti, prima dell’arrotondamento.
Nel semestre chiuso a novembre 2020 i prezzi erano scesi e il recupero è stato zero, senza perdite sul capitale. Nel solo semestre chiuso a maggio 2022 il titolo ha restituito 49,30 euro ogni 1.000.
Il confronto con il tasso fisso
Le due colonne mettono a confronto 1.000 euro spesi in ciascuno dei due titoli, tenuti fino alla scadenza. Con il tasso fisso, comprato sopra 100 e con il rateo degli interessi maturati, 1.000 euro hanno comprato 953,94 euro di valore nominale.
| Ogni 1.000 euro investiti | BTP Italia maggio 2025 | BTP 1,85% luglio 2025 |
|---|---|---|
| Prezzo d’acquisto | 100, al collocamento | 104,65, all’asta |
| Incassato in cinque anni, capitale compreso | 1.249,97 € | 1.045,29 € |
| Rendimento lordo annuo | 5,06% | 0,91% |
| Valore finale in euro del 2020 | 1.056,69 € | 883,66 € |
Fonti: Banca d’Italia, Tesoro. Calcoli del Circolo. Il BTP Italia comprende il premio fedeltà di 8 euro; senza, il rendimento è del 4,91%.
Per riportare le somme finali al potere d’acquisto del 2020 abbiamo usato l’inflazione che lo stesso BTP Italia ha restituito, il 18,29% in cinque anni, misurata sull’indice FOI senza tabacchi con le regole del titolo. Chi ha scelto il tasso fisso ha riavuto i suoi soldi con 45 euro in più ogni 1.000, ma con quei soldi nel 2025 poteva comprare l’11,6% in meno di quanto comprava nel 2020.
Un caso particolare
È giusto dire che il 2020 è stato un caso favorevole al BTP Italia. A maggio di quell’anno il suo tasso reale, l’1,40%, era più alto del rendimento nominale del tasso fisso: il BTP Italia avrebbe reso di più anche con inflazione zero.
Di solito il rendimento di un titolo a tasso fisso contiene già una stima dell’inflazione futura. Il tasso fisso rende di più quando l’inflazione effettiva resta sotto quella stima, il titolo legato all’inflazione quando la supera; nel 2020 il mercato ne aveva messa nei prezzi pochissima, mentre due anni dopo l’inflazione è salita.
L’inflazione nella parte a reddito del patrimonio
Nessuno sa in anticipo se l’inflazione dei prossimi anni resterà sotto quella che oggi è nei prezzi dei titoli a tasso fisso o la supererà. Chi tiene nella parte a reddito del patrimonio sia titoli a tasso fisso sia titoli legati all’inflazione non ha bisogno di indovinarlo: i primi rendono di più se i prezzi rallentano, i secondi difendono il potere d’acquisto se accelerano.
Fra i titoli legati all’inflazione, i tre meccanismi rispondono a domande diverse: quale inflazione pesa sulle proprie spese, l’italiana o l’europea; se il recupero dell’inflazione serve incassarlo ogni sei mesi o si può lasciarlo accumulare fino alla scadenza.
La newsletter del Circolo
Newsletter del Circolo
Le analisi della redazione, ogni settimana
Titoli di Stato, obbligazioni, ETF e mercati, con lo stesso metodo di questo articolo: i numeri prima delle opinioni. L’iscrizione è gratuita.
Iscriviti alla newsletter →Per approfondire: come si calcola il rendimento di un’obbligazione, tasse comprese
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
