
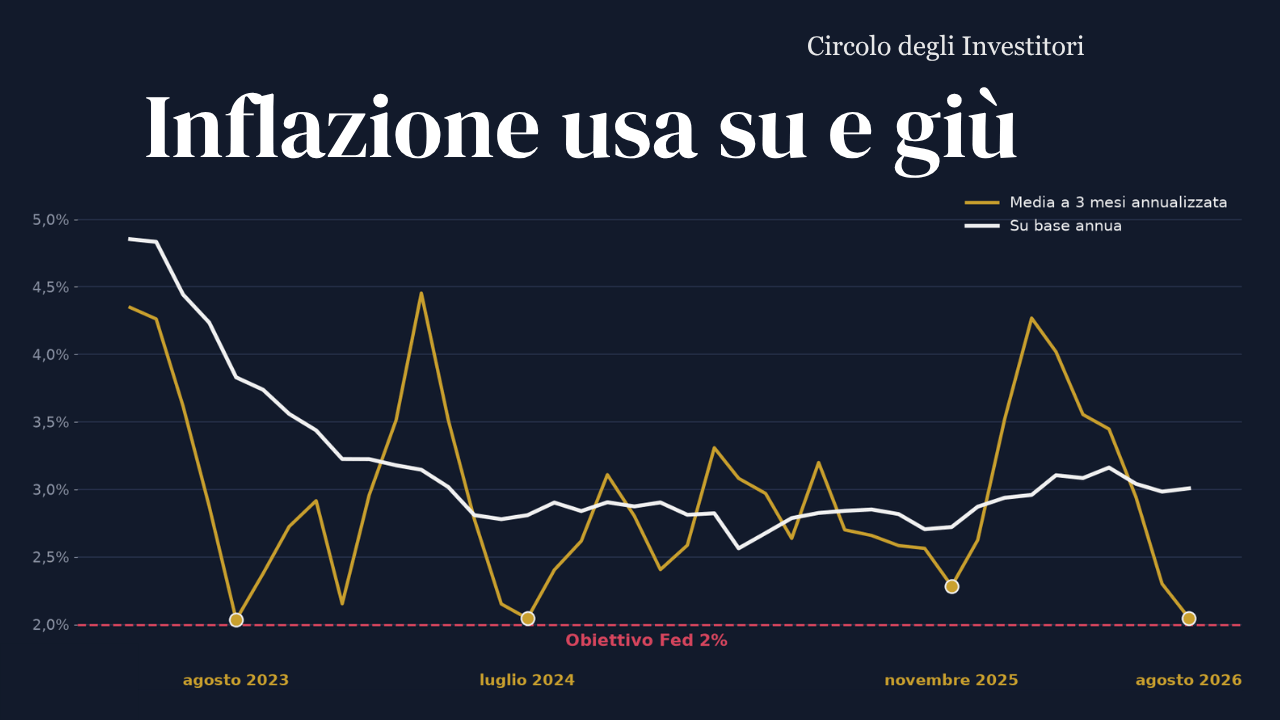
Ad agosto la media a tre mesi dell’inflazione core PCE, la misura dei prezzi che la Federal Reserve usa come riferimento, è scesa al 2,05% annualizzato. Praticamente l’obiettivo dichiarato.
Un mese prima, il 16 settembre, la Fed aveva alzato i tassi di un quarto di punto, portandoli al 3,75‑4%.
Sembra una contraddizione. Basta però mettere in fila i dati degli ultimi tre anni per capire perché la banca centrale americana del 2% non si fida.
Lo stesso copione dal 2023
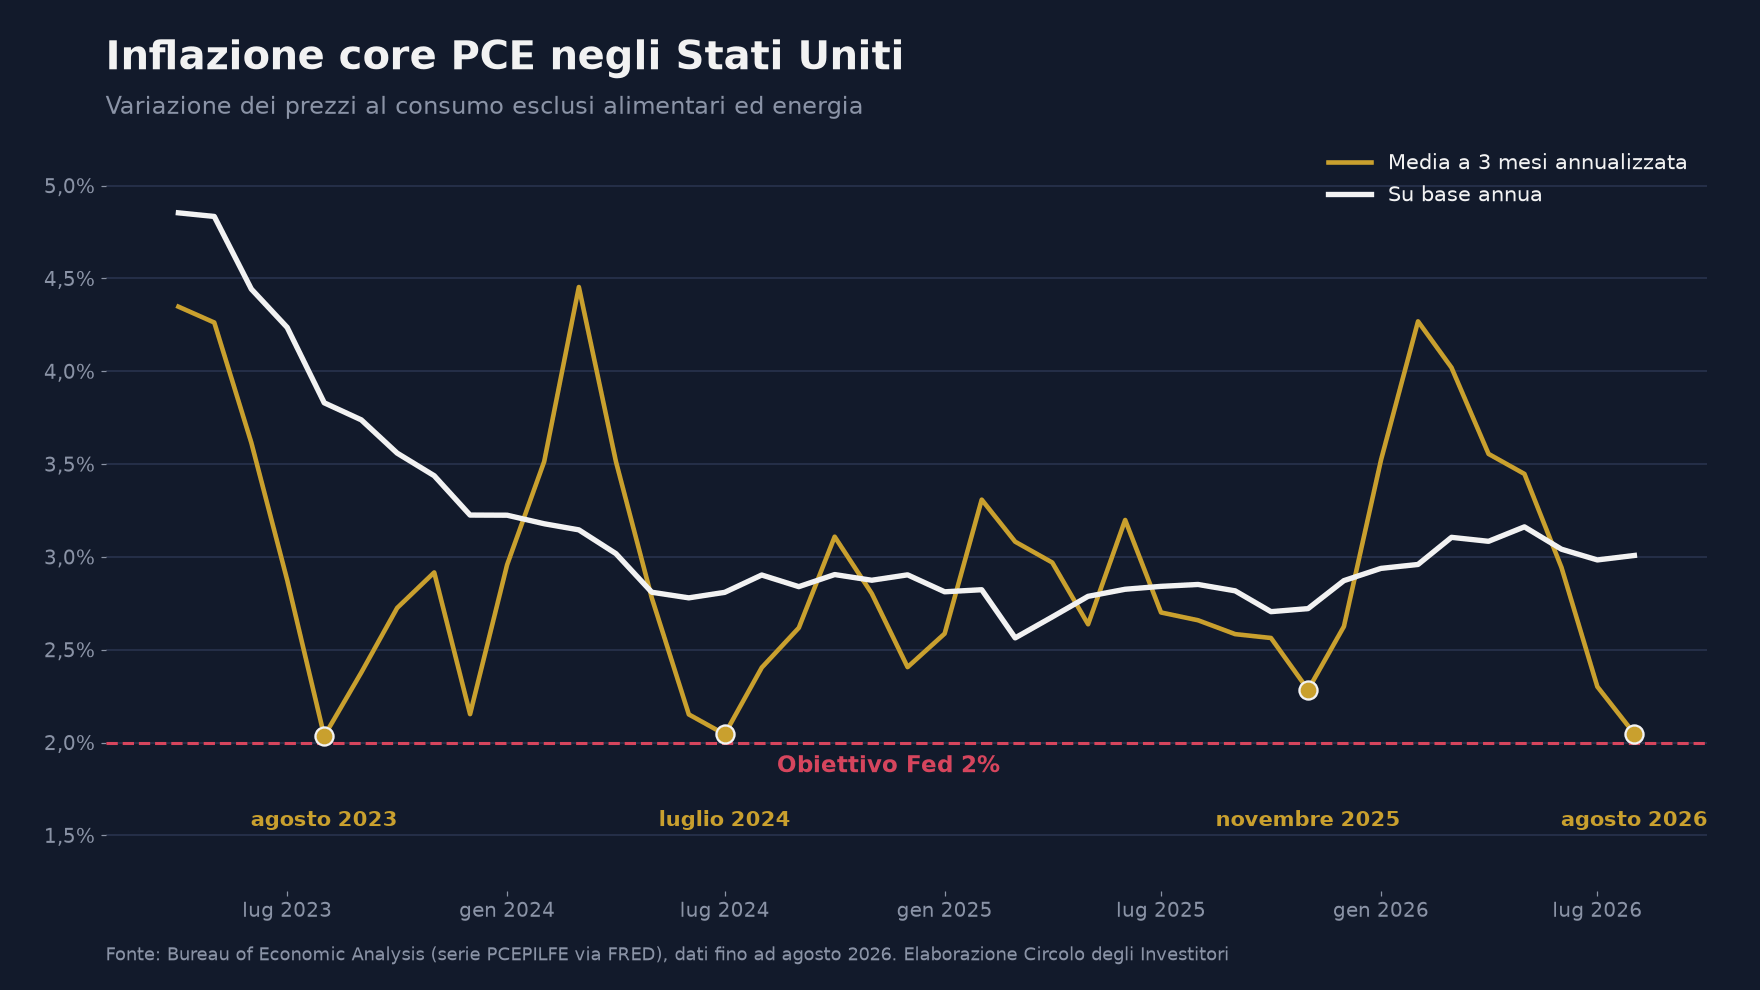
Il grafico confronta due misure dell’inflazione core PCE, quella che esclude alimentari ed energia. La linea bianca è la variazione su base annua, la più citata dai giornali. La linea dorata è la media degli ultimi tre mesi riportata su base annua: si muove molto di più e anticipa le svolte.
Ad agosto 2023 la linea dorata tocca il 2%. A marzo 2024 è al 4,5%.
A luglio 2024 torna al 2%. A febbraio 2025 è di nuovo al 3,3%.
A novembre 2025 scende al 2,3%; a febbraio 2026 sfiora il 4,3%.
Per tre volte l’inflazione ha frenato nella seconda metà dell’anno ed è ripartita all’inizio di quello successivo. Nel frattempo la misura su base annua è sempre rimasta sopra il 2,5% e con il dato di agosto, l’ultimo pubblicato, è al 3%.
Perché i dati della seconda metà dell’anno ingannano
Una parte della spiegazione sta nel calendario. Molte aziende americane aggiornano i listini a gennaio, e la destagionalizzazione dei dati fatica a pulire del tutto questo effetto: l’inflazione sembra più bassa in estate e in autunno, più alta a inizio anno.
La Fed lo sa bene. Nei verbali della riunione di settembre, pubblicati il 7 ottobre, alcuni membri ricordano che la misura a tre mesi tende a sottostimare l’inflazione proprio nella seconda metà dell’anno.
Anche la discesa del 2026 poggia su pochi mesi. Giugno e luglio hanno registrato aumenti dei prezzi molto bassi, intorno all’1,5% su base annua; ad agosto il ritmo è tornato al 3%.
Un rialzo deciso all’unanimità
Il rialzo di settembre è passato con 12 voti su 12. Dai verbali emerge che molti membri lo considerano un’assicurazione: dopo cinque anni e mezzo di inflazione sopra l’obiettivo, meglio un rialzo in più che una ripartenza dei prezzi a inizio 2027.
Gli altri motivi sono più tecnici (e più preoccupanti per chi sperava in tagli rapidi). Qualcuno teme che i rincari dell’energia passino dal singolo settore al resto dell’economia; un paio di membri hanno alzato la stima del tasso neutrale, il livello oltre il quale la politica monetaria comincia a frenare l’economia, e considerano i tassi attuali appena restrittivi.
Avevamo raccontato la reazione dei mercati alla decisione di settembre in questo articolo. La prossima riunione è il 27 e 28 ottobre.
E le Borse?
Sulla carta, tassi più alti più a lungo pesano sulle valutazioni. Finora però le Borse se ne sono infischiate: il prezzo l’hanno fatto gli utili delle aziende, e le trimestrali continuano a reggere.
Per questo al Circolo Pro abbiamo scelto di mantenere il sangue freddo e restare investiti, senza farci trascinare dai toni da fine del mondo dei telegiornali. Questa settimana, a poche settimane dalle elezioni di midterm, non apriamo nuove posizioni.
Il dato PCE di settembre esce a fine ottobre, a ridosso della riunione Fed. Quello che può convincere la banca centrale arriverà però solo con i prezzi di gennaio.
Disclaimer: Il presente contenuto ha finalità esclusivamente informative e non costituisce sollecitazione al pubblico risparmio né raccomandazione personalizzata di investimento.
Ogni decisione deve essere valutata in autonomia alla luce della propria situazione patrimoniale e del proprio profilo di rischio.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente verificate e approvate dalla redazione. L’immagine di copertina è creata con strumenti di intelligenza artificiale.
