
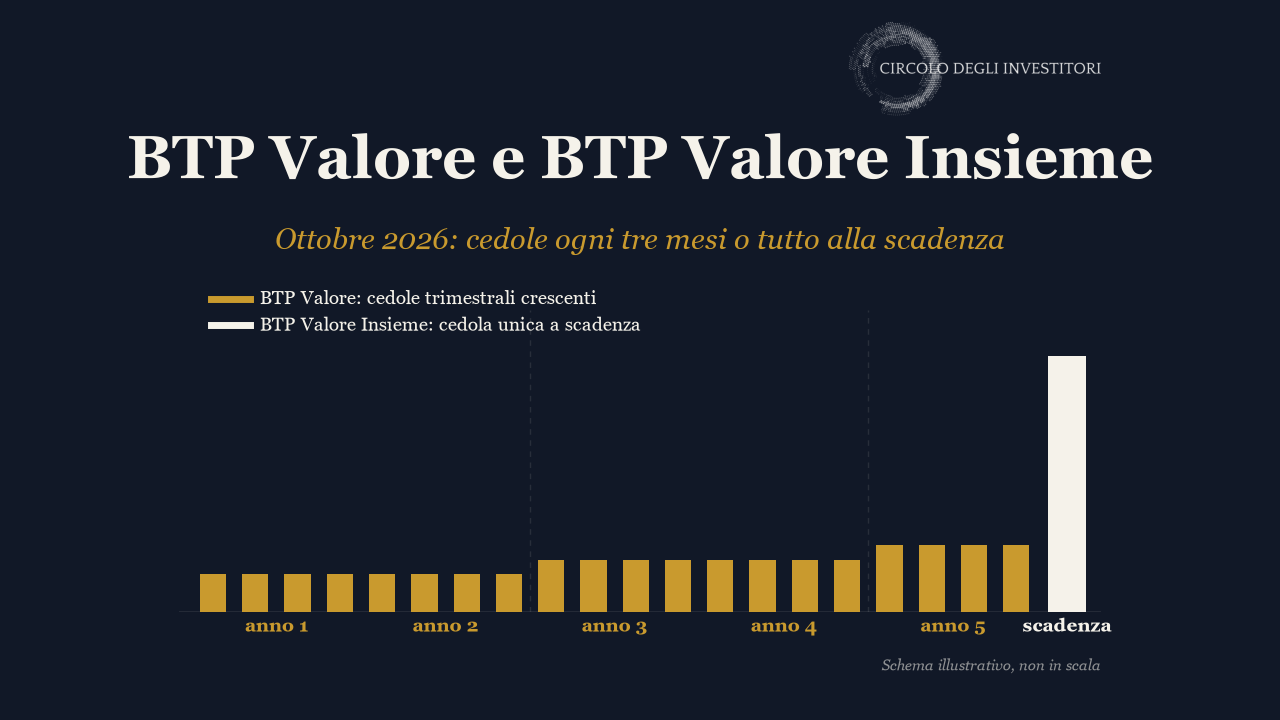
Dal 19 al 23 ottobre il Tesoro colloca per la prima volta due BTP Valore nello stesso momento: il BTP Valore con cedole trimestrali che crescono nel tempo e il BTP Valore Insieme, che paga tutti gli interessi in un’unica soluzione alla scadenza. Durano entrambi cinque anni, con scadenza il 27 ottobre 2031; si possono sottoscrivere in alternativa oppure tutti e due.
I tassi minimi garantiti si conosceranno soltanto venerdì 16 ottobre, quindi oggi nessuno è in grado di dire quanto renderanno questi titoli: chi ne pubblica una stima sta facendo un’ipotesi. Quello che si può fare adesso è capire come sono costruiti, perché alcune scelte del Tesoro cambiano il modo in cui vanno valutati; venerdì, con i numeri ufficiali, pubblicheremo i calcoli.
Le caratteristiche dei due titoli
Il BTP Valore (l’ottava emissione della famiglia) paga una cedola ogni tre mesi, calcolata su un tasso annuo che sale due volte: un primo tasso per i primi due anni, uno più alto per il terzo e il quarto anno, un terzo ancora più alto per l’ultimo. È la prima volta che lo schema a tre gradini viene applicato a una durata di cinque anni; finora il Tesoro lo aveva usato sui BTP Valore a sei e a sette anni.
Il BTP Valore Insieme (la nona emissione, la prima di questo tipo) non stacca cedole. Gli interessi maturano giorno per giorno e vengono pagati alla scadenza insieme al capitale. Sul mercato secondario il titolo quoterà al prezzo secco, cioè senza gli interessi maturati: chi lo vende prima della scadenza riceverà dall’acquirente anche la quota di interessi accumulata fino a quel giorno (il rateo).
Le condizioni sono le stesse per entrambi: prezzo di emissione 100, nessuna commissione per chi sottoscrive durante il collocamento, un minimo di 1.000 euro con multipli di 1.000, ordini soddisfatti per intero senza un tetto massimo. La tassazione è al 12,5%, con l’esenzione dall’imposta di successione e l’esclusione dal calcolo dell’ISEE fino a 50.000 euro complessivi in titoli di Stato. Si sottoscrivono tramite la propria banca, anche dall’home banking se è abilitato al trading online, oppure in un ufficio postale con un deposito titoli associato al conto. Gli ordini non si possono revocare, né quelli fatti online né quelli fatti allo sportello.
Le date del collocamento
- Venerdì 16 ottobre: il Tesoro comunica i tassi minimi garantiti e i codici ISIN.
- Da lunedì 19 a venerdì 23 ottobre: collocamento sul MOT di Borsa Italiana, dalle 9 alle 17:30; l’ultimo giorno si chiude alle 13.
- Chiusura anticipata: è possibile, ma non prima della sera di mercoledì 21; il Tesoro la annuncia almeno il giorno prima.
- Al termine del collocamento: i tassi minimi vengono confermati oppure alzati, mai abbassati.
- Martedì 27 ottobre: regolamento e primo giorno di negoziazione in Borsa.
Che cosa significa “rendimenti equivalenti”
Il Tesoro ha dichiarato che i due titoli avranno all’emissione lo stesso rendimento a scadenza, che è il tasso annuo al quale i pagamenti futuri di un titolo (cedole e capitale) equivalgono al prezzo pagato oggi. Per ottenere lo stesso rendimento, il BTP Valore Insieme deve pagare alla fine più della somma delle cedole dell’altro titolo, perché un euro incassato fra cinque anni vale meno di un euro incassato fra tre mesi.
Un esempio con un numero ipotetico, utile solo a dare l’ordine di grandezza: con un rendimento del 4% annuo la cedola unica dell’Insieme dovrebbe valere il 21,67% del capitale, cioè 2.167 euro lordi ogni 10.000 investiti, mentre cinque anni al 4% sommati darebbero il 20%. Chi dividesse quel 21,67% per cinque otterrebbe il 4,33% e penserebbe di guadagnare di più, mentre il rendimento è lo stesso: la cifra più alta paga l’attesa.
C’è poi un equivoco da chiarire, perché circola molto in questi giorni: l’idea che il BTP Valore renda quanto l’Insieme soltanto se le cedole vengono reinvestite allo stesso tasso. Il rendimento di un titolo dipende dal prezzo pagato e dai pagamenti che si ricevono; quello che si fa di una cedola dopo averla incassata è un altro investimento, con un rendimento suo. La differenza fra i due titoli sta nel totale in euro alla scadenza: chi lasciasse le cedole del BTP Valore sul conto corrente arriverebbe al 2031 con meno euro di chi ha l’Insieme, a parità di rendimento, perché di quei soldi ha avuto la disponibilità anni prima.
Il premio fedeltà non c’è più
Tutte le emissioni precedenti del BTP Valore prevedevano un premio fedeltà per chi sottoscriveva durante il collocamento e teneva il titolo fino alla scadenza; a marzo 2026 era dello 0,8%. Questa volta le FAQ del Tesoro lo escludono in modo esplicito.
Il premio era una parte del rendimento pagata alla fine, quindi la sua assenza non peggiora il titolo, se il Tesoro l’ha compensata con tassi un po’ più alti. Toglie però l’unico vantaggio che spettava soltanto a chi sottoscriveva durante il collocamento (salvo l’assenza di commissioni al collocamento), quindi cambia anche il confronto da fare: il nuovo titolo va messo accanto ai BTP ordinari di scadenza simile già quotati in Borsa. Se rende di più, il collocamento ha un senso; se rende quanto loro o meno, la stessa scadenza si può comprare sul mercato.
Un primo riferimento c’è già. All’asta del 29 settembre il nuovo BTP a cinque anni con cedola del 3,95% e scadenza febbraio 2032 è stato assegnato a un rendimento lordo del 4,08%, 0,63 punti base in più rispetto all’asta di fine agosto (dati Banca d’Italia). Il confronto più preciso è però con il BTP Green 4% ottobre 2031, che scade quasi lo stesso giorno dei due nuovi titoli: il 13 ottobre quotava 100,39, con un rendimento lordo a scadenza di circa il 3,95% (3,44% netto). Venerdì rifaremo il confronto con i prezzi di quel giorno.
La nostra tesi: l’equivalenza va misurata sulla curva dei rendimenti
Il rendimento a scadenza sconta tutti i pagamenti allo stesso tasso, come se il denaro costasse uguale a un anno e a cinque anni. Il mercato invece prezza ogni pagamento al tasso della sua scadenza, cioè sulla curva dei rendimenti; oggi la curva dei titoli di Stato italiani sale con la durata: all’asta del 29 settembre il cinque anni è uscito al 4,08% e il dieci anni al 4,58%.
Con una curva inclinata in questo modo, due titoli con lo stesso rendimento a scadenza e pagamenti distribuiti in modo diverso possono avere valori diversi. Per valere quanto il BTP Valore, l’Insieme, che paga tutto alla fine, dovrebbe rendere un po’ di più: è il compenso per la durata più lunga del suo unico pagamento. Se i due titoli avranno lo stesso rendimento a scadenza, come ha annunciato il Tesoro, l’Insieme potrebbe quindi valere un po’ meno del BTP Valore; la differenza dovrebbe essere piccola, ma va misurata. Venerdì, con i tassi ufficiali, faremo questo calcolo con Bond Lab, lo strumento che usiamo per valutare le obbligazioni; a quel punto diremo se il Tesoro ha costruito i due titoli in equilibrio o se uno dei due offre qualcosa in più dell’altro.
Che cosa cambia scegliendo il BTP VALORE Insieme
Chi sceglie il BTP Valore Insieme rinuncia al flusso di cassa trimestrale e in cambio non deve decidere che cosa fare di venti cedole in cinque anni: il rendimento è quello fissato all’emissione, a patto di tenere il titolo fino alla scadenza. Ci sono poi alcune differenze meno evidenti.
Le tasse. Con le cedole trimestrali il 12,5% viene trattenuto a ogni pagamento; con l’Insieme si paga tutto alla scadenza, oppure sul rateo al momento della vendita. L’aliquota è la stessa e cambia soltanto il momento in cui si versa l’imposta, ma rinviarla di cinque anni è un piccolo vantaggio.
Il prezzo. Un titolo che paga tutto alla fine ha una durata finanziaria (duration) più lunga di uno con le cedole, quindi il suo prezzo oscilla di più quando si muovono i tassi di mercato. Per chi lo tiene fino al 2031 non conta, perché il rimborso avviene comunque a 100; per chi dovesse venderlo prima, in una fase di tassi in salita, la perdita sul prezzo sarebbe più ampia.
Il bollo. L’imposta dello 0,20% annuo sul deposito titoli si paga su entrambi i titoli, ma non tutte le banche la calcolano nello stesso modo: alcune la applicano soltanto al prezzo del titolo, altre anche agli interessi maturati e non ancora incassati. Sull’Insieme quegli interessi crescono per cinque anni, eppure l’effetto resta piccolo, circa 2 euro l’anno ogni 1.000 euro di interessi maturati. Il criterio usato dalla propria banca si ricava dall’estratto conto titoli.
Per chi sono pensati
Il BTP Valore è costruito per chi usa i titoli di Stato come fonte di reddito periodico e preferisce incassare gli interessi nel corso degli anni; l’Insieme per chi ha una somma da accantonare in vista di un obiettivo fra cinque anni e nel frattempo non ha bisogno di incassare nulla. Le due scelte non si escludono, perché il Tesoro consente di sottoscrivere entrambi i titoli nello stesso collocamento.
Venerdì 16 ottobre, appena il Tesoro avrà pubblicato i tassi, usciremo con il secondo articolo: il rendimento netto dei due titoli, il confronto con i BTP già quotati di pari scadenza e il calcolo sulla curva dei rendimenti.
Se ti è utile ragionare sui numeri in questo modo, la newsletter del Circolo raccoglie ogni settimana le nostre analisi e gli articoli della redazione. L’iscrizione è gratuita e si fa compilando questo modulo
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non detengono interessi diretti negli strumenti o negli emittenti citati e non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
