

Nella settimana appena conclusa, BCE e Fed hanno lasciato invariati i tassi ufficiali , e il mercato obbligazionario ha affiancato il recupero dei Treasury ad un quadro economico ancora condizionato dall’inflazione. Tuttavia, venerdì, durante gli scambi asiatici, i rendimenti dei titoli di Stato americani a due e dieci anni hanno toccato i minimi di sette settimane. Questa combinazione richiede però di distinguere il miglioramento dei prezzi dalla reale possibilità che le banche centrali comincino a ridurre il costo del denaro.
La BCE deve valutare insieme energia, prezzi e crescita
Il 29 ottobre la BCE ha mantenuto il tasso sui depositi al 2,50%. Il comunicato descrive una situazione nella quale il rincaro dell’energia accresce i rischi per l’inflazione e, contemporaneamente, minaccia la crescita. La banca centrale segnala inoltre che le condizioni di finanziamento sono diventate più restrittive rispetto alla riunione precedente.
Sono forze che possono agire in direzioni diverse. L’energia più cara aumenta i costi delle imprese e riduce il potere d’acquisto delle famiglie. Se questi rincari continuano ad estendersi a beni e servizi, l’inflazione diventa più persistente. Nel frattempo, finanziamenti più costosi possono frenare consumi e investimenti, contribuendo nel tempo a contenere la domanda e la crescita dei prezzi.
Da qui la scelta di attendere nuovi dati. Un ulteriore aumento dei tassi potrebbe aggravare il rallentamento, una riduzione prematura potrebbe rendere più difficile riportare l’inflazione all’obiettivo. La BCE conserva entrambe le esigenze nella propria valutazione e non si impegna su un percorso prestabilito.
Per le obbligazioni in euro, questa incertezza rende ancora rilevante la scadenza: a parità delle altre condizioni, i prezzi dei titoli a tasso fisso con scadenze lontane, infatti, restano molto sensibili alle variazioni dei rendimenti richiesti dal mercato.
Negli Stati Uniti la pausa convive con crescita e inflazione sostenute
Il 28 ottobre la Federal Reserve ha confermato l’intervallo dei tassi al 3,75 – 4%. Due componenti del comitato avrebbero preferito un aumento di un quarto di punto: un dissenso che segnala come il tema inflazione continui a pesare sulle decisioni.
I dati pubblicati il giorno successivo hanno aggiunto elementi a questo quadro. La prima stima del PIL americano indica una crescita del 3,4% annualizzato nel terzo trimestre, dopo il 2,2% del secondo. È il ritmo trimestrale espresso su base annua, non l’aumento rispetto allo stesso trimestre del 2025.
L’indice dei prezzi dei consumi personali, il PCE, è aumentato a settembre del 3,6% rispetto ad un anno prima. Escludendo alimentari ed energia, la crescita è del 3,1%. Anche questa misura, che aiuta a leggere le pressioni sui prezzi oltre le componenti più variabili, rimane sopra il 2%.
L’economia americana continua quindi a crescere mentre l’inflazione resta elevata. Sono condizioni che suggeriscono cautela nell’ipotizzare una rapida discesa dei tassi. Questi dati sono stati pubblicati dopo la riunione della Fed e non vanno presentati come la motivazione del voto del giorno precedente.
Il recupero dei Treasury lascia aperta la questione dei prossimi tassi
Durante gli scambi asiatici del 30 ottobre, le rilevazioni Tradeweb riportate da Dow Jones indicavano un rendimento del 4,559% sul Treasury biennale e del 4,892% sul decennale: entrambi ai minimi di sette settimane. Sono valori osservati durante la seduta, non le chiusure settimanali.
Il movimento documenta quindi un recupero dei Treasury, avvenuto mentre i nuovi dati americani continuavano a mostrare pressioni sui prezzi.
Una lettura possibile è che la pausa delle banche centrali abbia attenuato il timore di aumenti più rapidi o prolungati dei tassi. I dati disponibili non consentono però di attribuire a questo solo fattore la discesa dei rendimenti. La stessa cronaca di mercato riportava aspettative ancora significative di rialzi a dicembre.
Perché i prezzi obbligazionari migliorino stabilmente, può essere sufficiente che gli investitori rivedano al ribasso il percorso dei tassi precedentemente atteso, anche se rimangono possibili altri aumenti. Come ben sappiamo, il mercato incorpora e sconta le aspettative sul futuro, e le banche centrali devono valutare se quelle aspettative siano compatibili con l’evoluzione dell’economia.
La settimana lascia così due elementi da seguire insieme: prezzi dei Treasury (e delle obbligazioni in generale) in recupero e inflazione ancora ben distante dall’obiettivo delle banche centrali. Un calo più stabile delle pressioni sui prezzi renderebbe quel recupero più coerente con le prospettive economiche, mentre, di converso, nuovi rincari energetici o dati d’inflazione persistente potrebbero invece riportare in primo piano il rischio di ulteriori aumenti dei tassi.
Passiamo ora all’analisi delle curve.
Analisi ZC-Yield Curve Eur
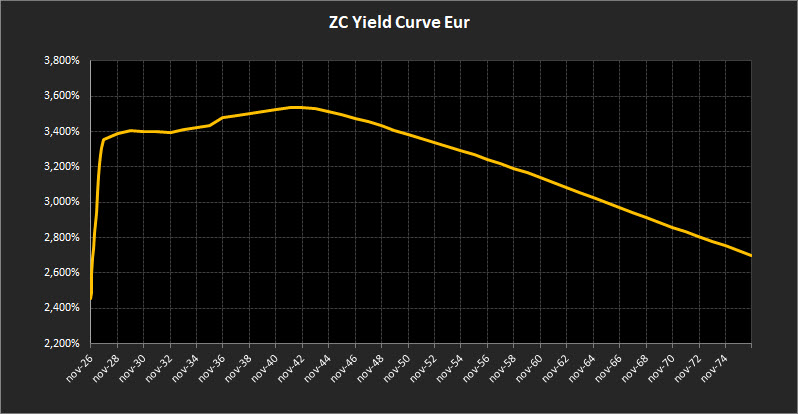
La curva zero coupon dell’area euro mantiene una pendenza molto contenuta fra due e dieci anni. Il biennale resta sostanzialmente invariato al 3,39%, mentre il decennale sale marginalmente dal 3,47% al 3,48%: il differenziale 10−2 passa da circa 8,7 a 9,1 punti base. La variazione è minima e non modifica il quadro di una curva quasi piatta in questo tratto.
L’overnight rimane stabile intorno al 2,50%. Più avanti, i movimenti sono differenziati: il nove mesi scende dal 3,29% al 3,27%, il dieci mesi resta vicino al 3,31% e l’undici mesi sale dal 3,31% al 3,33%. L’annuale aumenta più nettamente, dal 3,31% al 3,35%, mentre il biennale resta fermo. Il rendimento continua quindi a crescere dall’overnight ai due anni, ma il passaggio dall’annuale al biennale aggiunge ormai soltanto circa 3 punti base, contro i 7 della settimana precedente.
Fra tre e cinque anni i rendimenti arretrano di circa 2 punti base: il triennale passa dal 3,43% al 3,41% e il quinquennale dal 3,42% al 3,40%. Il decennale, invece, registra un lieve rialzo. Il massimo della curva rimane al quindicesimo anno e sale dal 3,52% al 3,53%, con il sedicesimo anno praticamente allineato. Fra dieci e quindici anni il rendimento aggiuntivo torna appena sopra i 5 punti base: un premio ancora modesto rispetto alla maggiore sensibilità del prezzo alle variazioni dei tassi.
Anche sulle scadenze più lunghe prevalgono modesti rialzi. Il ventennale passa dal 3,46% al 3,48% e il trentennale dal 3,19% al 3,24%. Quest’ultimo rende ora circa 23 punti base meno del decennale, contro i 29 della settimana precedente. Il cinquantennale sale dal 2,67% al 2,70%, ma resta circa 54 punti base sotto il trentennale. Il recupero dei rendimenti riduce quindi parzialmente l’inversione fra dieci e trent’anni, senza eliminare la scarsa remunerazione offerta dalle scadenze estreme.
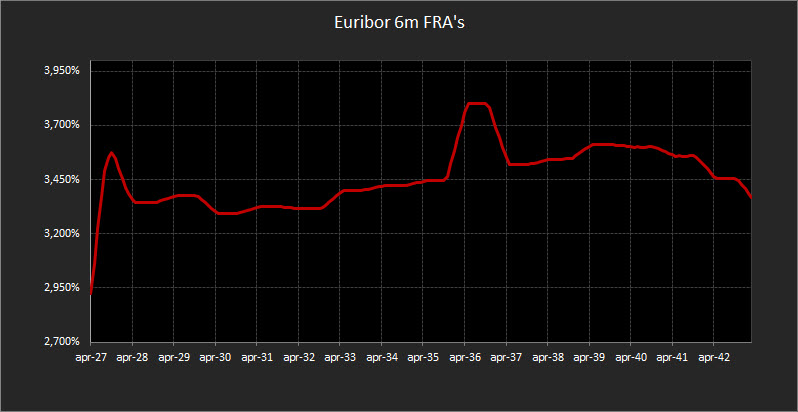
I forward Euribor a sei mesi mostrano movimenti più ampi e non uniformi. Aprile 2027 scende dal 2,96% al 2,92%, mentre gennaio 2028 sale dal 3,35% al 3,46%. Il picco resta a settembre 2036, ma aumenta dal 3,59% al 3,80%. Anche l’ultimo punto disponibile, ottobre 2042, sale dal 3,41% al 3,45%. Rispetto alla settimana precedente, le attese implicite risultano dunque più basse nel primissimo tratto, ma sensibilmente più elevate sugli orizzonti successivi.
Nel complesso, la curva registra un rialzo dell’annuale e delle scadenze più lunghe, accompagnato da una flessione nel tratto fra tre e cinque anni. Il differenziale fra due e dieci anni rimane pressoché invariato e il massimo resta concentrato intorno ai quindici anni. L’allungamento della duration continua perciò a richiedere una motivazione specifica di portafoglio: oltre il decennale, il rendimento aggiuntivo rimane limitato e diventa negativo sulle scadenze più estreme.
Analisi Integrata Trendycator
La settimana mostra una diminuzione dei rendimenti in tutti e quattro i mercati considerati. Il movimento più ampio interessa il BTP, seguito da Treasury, Bund e governativo francese. Lo spread Italia–Germania si restringe, segnalando un miglioramento relativo per il debito italiano. Il Trendycator resta tuttavia LONG sui rendimenti in tutti i mercati monitorati.
Il Bund decennale scende dal 3,38% al 3,32%, con una flessione di 6 punti base. Il movimento sostiene i prezzi dei titoli tedeschi, ma non è ancora sufficiente a modificare il segnale Trendycator. La tendenza di fondo continua, pertanto, a richiedere prudenza nell’allungamento della duration.
Il BTP registra la diminuzione più marcata: il rendimento passa dal 4,57% al 4,45%, con un calo di 12 punti base. Lo spread Italia–Germania si riduce da 118,76 a 113,85 punti base, restringendosi di 4,91 punti base. Il recupero dei prezzi italiani si accompagna quindi a un miglioramento rispetto al Bund, anche se il Trendycator rimane LONG sui rendimenti.
Il decennale francese scende dal 4,96% al 4,92%, perdendo 4 punti base. Nonostante la flessione, conserva il rendimento più elevato fra i governativi dell’area euro considerati, sopra BTP e Bund. Il Trendycator resta LONG sui rendimenti, mantenendo alta l’attenzione sia sul rischio di tasso sia sulle valutazioni specifiche dell’emittente francese.
Negli Stati Uniti il Treasury decennale passa dal 4,99% al 4,90%, con una diminuzione di 9 punti base. Il recupero dei prezzi prosegue, ma il Trendycator continua a indicare LONG sui rendimenti. Per l’investitore dell’area euro il risultato complessivo rimane inoltre condizionato dall’andamento del dollaro.
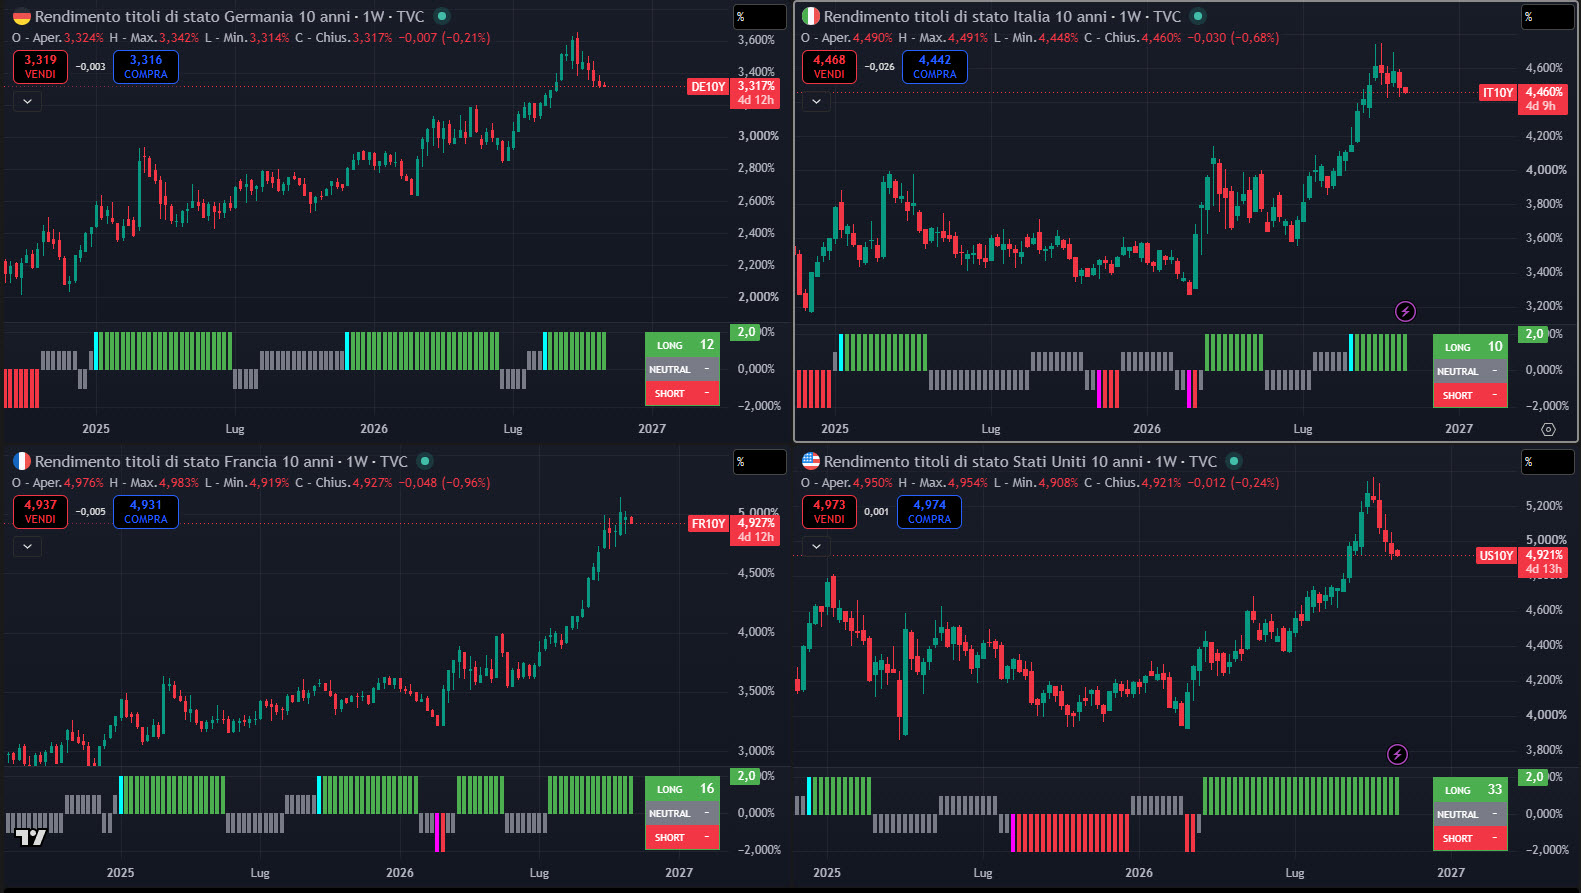
Nel complesso, il calo generalizzato dei rendimenti favorisce i prezzi dei governativi, con il movimento più significativo sul mercato italiano. Il restringimento dello spread BTP–Bund rafforza questa lettura, mentre la Francia continua a offrire il rendimento più alto nell’area euro monitorata. La permanenza di tutti i segnali Trendycator su LONG invita comunque a non interpretare il recupero settimanale come un’inversione già consolidata della tendenza di fondo.
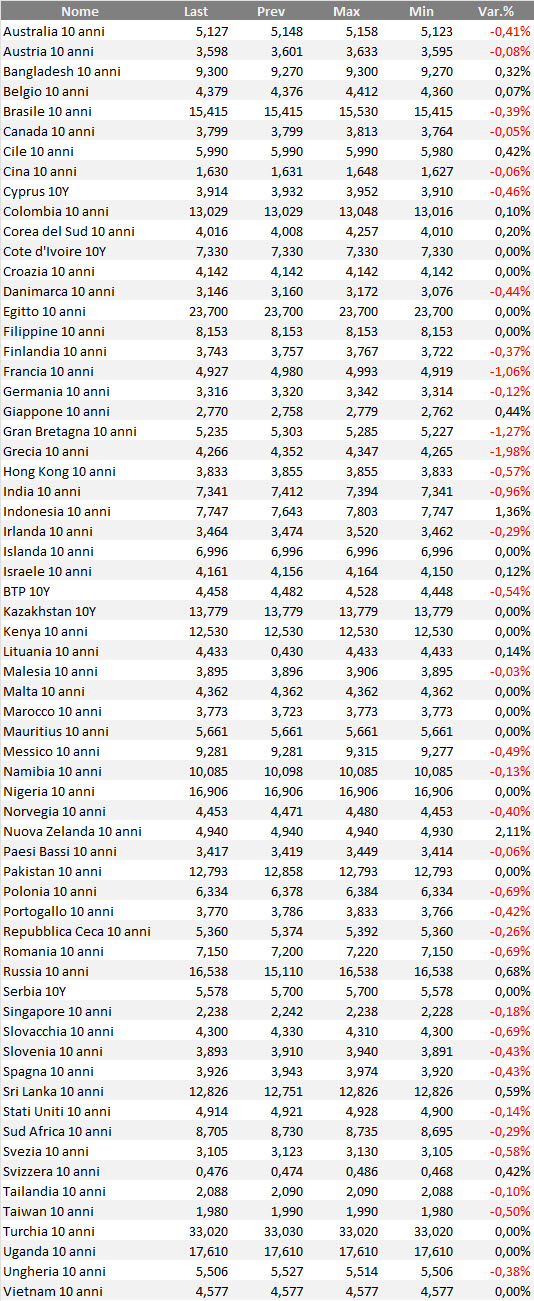
Rendimenti bond governativi benchmark mondiali
Tabella dei rendimenti, su base settimanale, delle obbligazioni governative mondiali con qualunque rating. Il ranking considera i bond benchmark decennali in tutte le valute di emissione. In alcuni casi, per alcuni emittenti o per alcune valute, il rapporto rischio/rendimento di questi bond può essere anche piuttosto speculativo.
Selezione obbligazioni e strategie operative
Il recupero settimanale dei governativi alleggerisce le tensioni, ma non cambia l’impostazione del portafoglio. I rendimenti sono diminuiti su tutti i mercati osservati e lo spread BTP–Bund è tornato verso 114 punti base; resta però prematuro leggere questi movimenti come l’avvio di una fase strutturalmente più favorevole. Il Trendycator continua infatti a segnalare LONG sui rendimenti in Germania, Italia, Francia e Stati Uniti.
Il baricentro del portafoglio rimane quindi sulle scadenze brevi e intermedie, dove è ancora possibile costruire reddito senza esporre eccessivamente il capitale alle oscillazioni dei titoli più lunghi. In questa fase contano soprattutto la solidità dell’emittente, la liquidità dello strumento e la qualità del rendimento offerto: non ogni cedola elevata rappresenta un’opportunità e non ogni ribasso settimanale dei rendimenti merita di essere inseguito.
La forma della curva euro rafforza questa impostazione. Fra due e dieci anni il premio è di appena 9 punti base; spostandosi dal decennale al massimo intorno ai quindici anni se ne ottengono soltanto altri 5 o 6. Oltre quel punto la remunerazione diminuisce, nonostante l’aumento della volatilità potenziale: il trentennale rende meno del decennale e il cinquantennale meno del trentennale. Il tratto lungo può avere una funzione tattica o di copertura, ma difficilmente costituisce oggi il luogo naturale in cui cercare reddito aggiuntivo. Inserire oggi titoli a lunga scadenza ha senso soprattutto se si prevede un deciso calo dei tassi, fissando così per molti anni i rendimenti ancora interessanti disponibili sul mercato.
Il miglioramento relativo del BTP è positivo, soprattutto dopo l’allargamento registrato nella rilevazione precedente. Non è tuttavia un invito ad accumulare automaticamente altro debito italiano. La concentrazione sull’emittente va valutata considerando tutte le posizioni già presenti e non soltanto la convenienza apparente del singolo titolo. Nel portafoglio Ritorno Assoluto resta coerente la scelta del nuovo BTP Valore step-up rispetto alla versione one-coupon: la distribuzione periodica delle cedole risponde meglio alla preferenza per flussi di cassa regolari e il prezzo è già stabilmente oltre 101.
Visto il perdurare delle pressioni inflazionistiche, le obbligazioni indicizzate all’inflazione mantengono un ruolo fondamentale di diversificazione e tutela del potere d’acquisto. Vanno però giudicate sul rendimento reale e sulla loro sensibilità ai tassi reali, non considerate una protezione automatica in qualsiasi contesto. Analoga cautela serve per i titoli in valuta estera: nel caso dei Treasury, il rendimento in dollari rappresenta solo una componente del risultato finale per un investitore in euro.
La strategia resta dunque quella di procedere per aggiustamenti graduali. Il calo dei rendimenti valorizza le posizioni già detenute, ma rende anche meno conveniente acquistare dopo il rialzo dei prezzi. Prima di estendere le scadenze o rafforzare un singolo mercato deve emergere un vantaggio concreto per il portafoglio: maggiore reddito, migliore diversificazione o una precisa funzione di copertura. In assenza di uno di questi elementi, attendere continua a essere una scelta attiva, non una rinuncia.
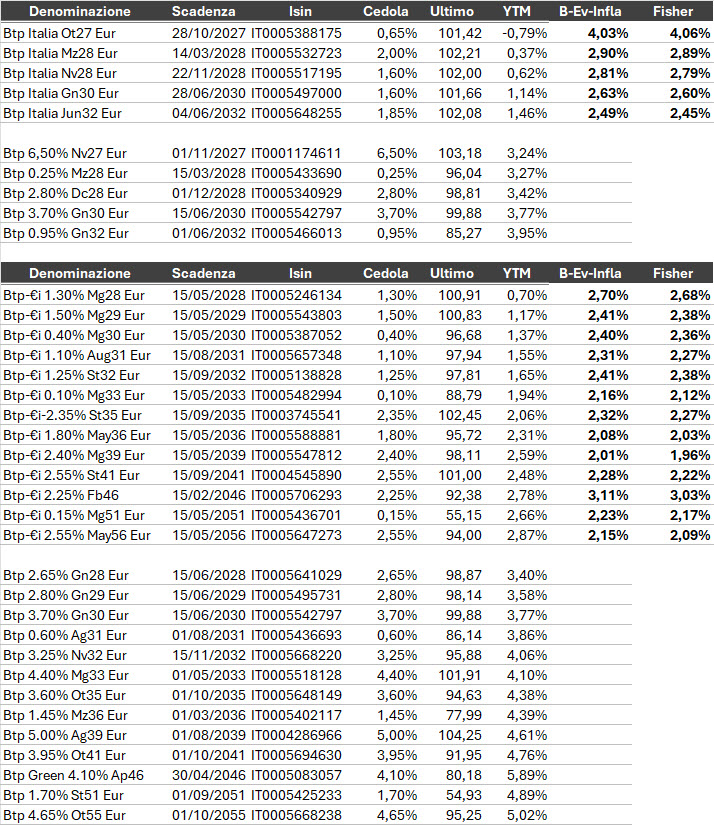
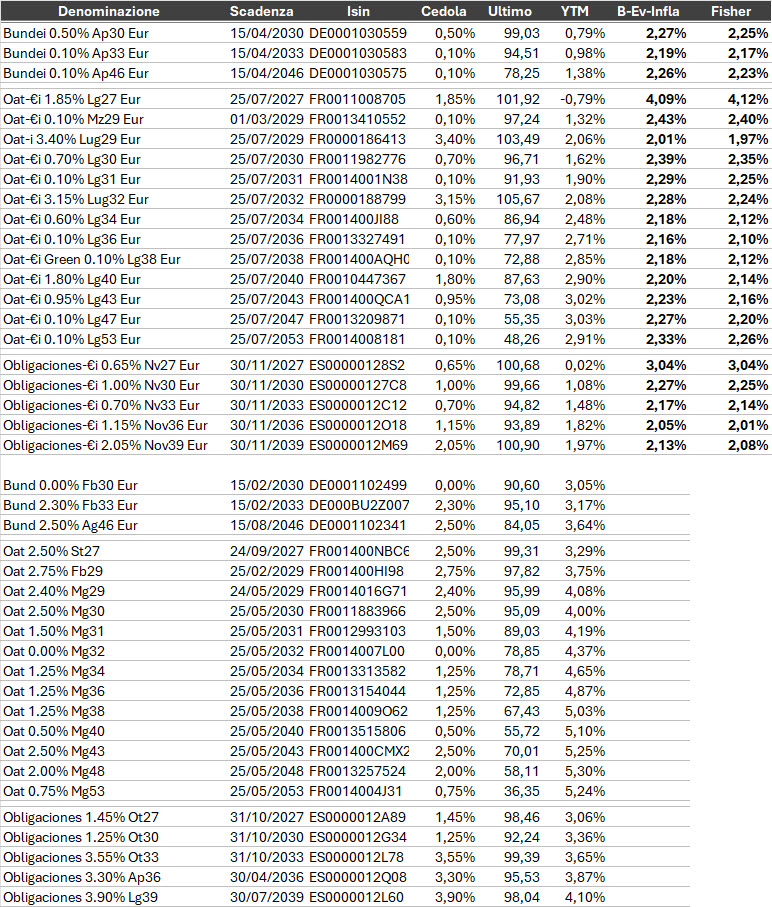
Focus sui titoli indicizzati all’inflazione italiana ed europea, con confronto diretto rispetto ai rispettivi omologhi a tasso fisso e valutazione della break-even inflation.
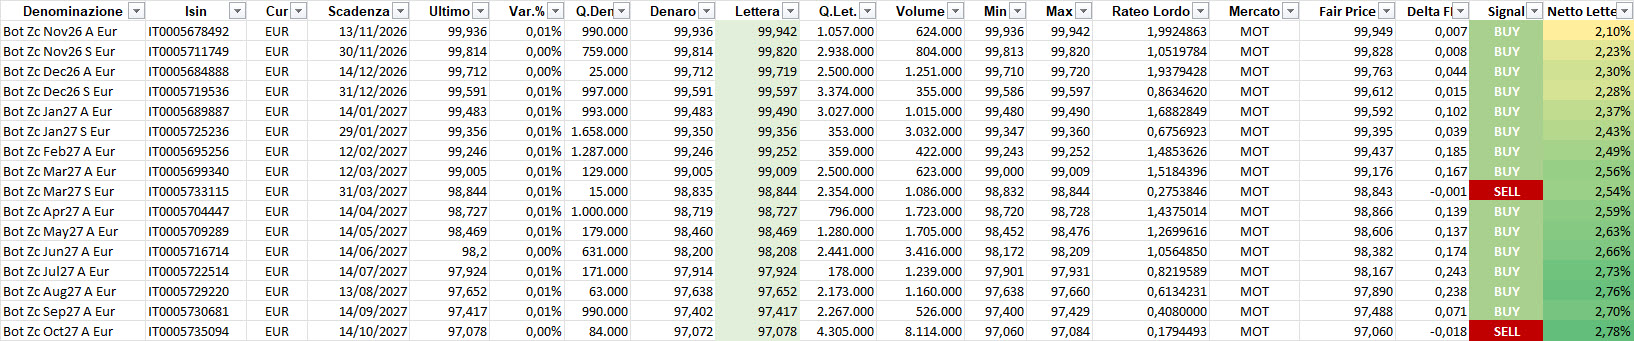
Focus sui BOT, con evidenza dei più interessanti poiché sottovalutati in termini relativi in rapporto al prezzo teorico.
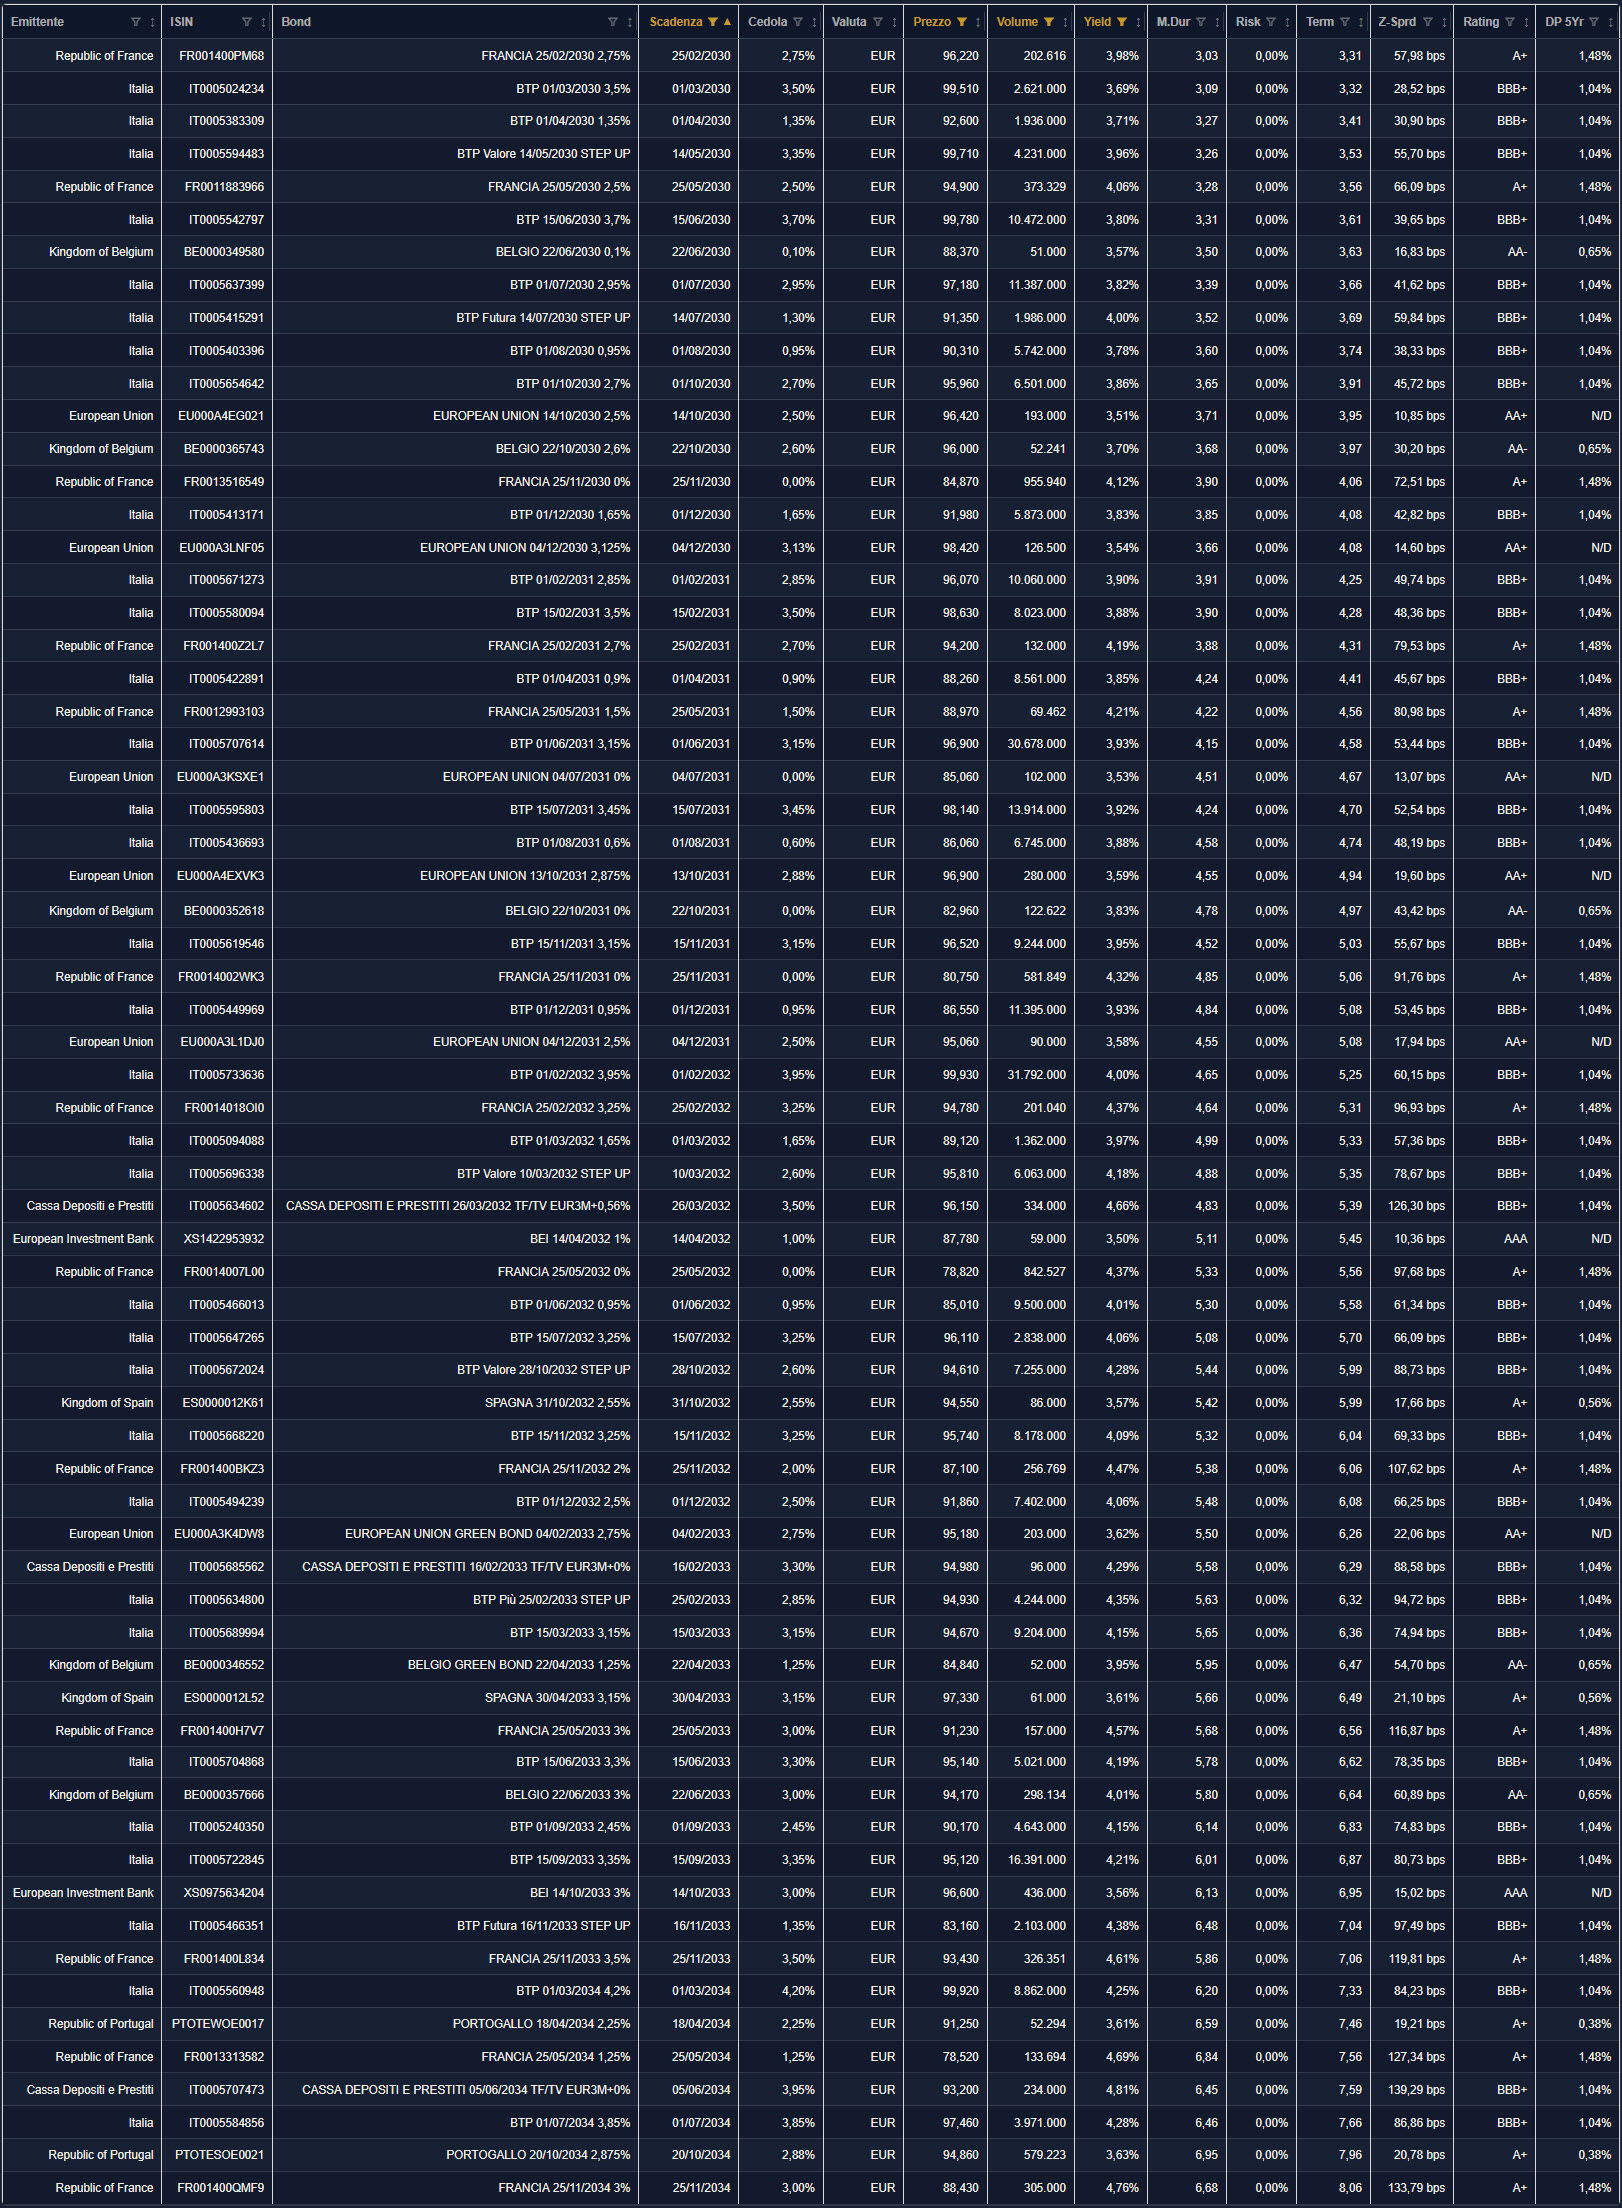
Selezione, per un portafoglio a reddito equilibrato, di obbligazioni in euro con scadenza tra 4 e 7 anni, investment grade, buona liquidità, prezzo sotto 100 e rendimento a scadenza almeno pari al 3,50% lordo annuo.
Disclaimer
Le analisi e i dati riportati hanno esclusivamente finalità informative, esemplificative e formative.
Non costituiscono in alcun modo sollecitazione al pubblico risparmio, consulenza personalizzata o raccomandazioni di investimento.
I riferimenti a strumenti finanziari e dati economici (titoli di Stato, obbligazioni, indici, curve ZC Yield o forward su Euribor) sono citati solo a scopo illustrativo e didattico, per spiegare dinamiche di mercato e tendenze macro-finanziarie.
I rendimenti, i prezzi e le valutazioni menzionati riflettono il contesto al momento della pubblicazione e non devono essere considerati indicazioni operative.
Gli autori e la testata non detengono interessi diretti negli strumenti o negli emittenti citati e non assumono alcuna responsabilità per decisioni di investimento basate sulle informazioni contenute nel presente report.
Il report rientra nell’attività di analisi e informazione economico-finanziaria della redazione, impegnata da oltre vent’anni nello studio dei mercati e delle dinamiche macroeconomiche.
Le bozze di questo report sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente verificate, rielaborate e approvate dalla redazione.
