
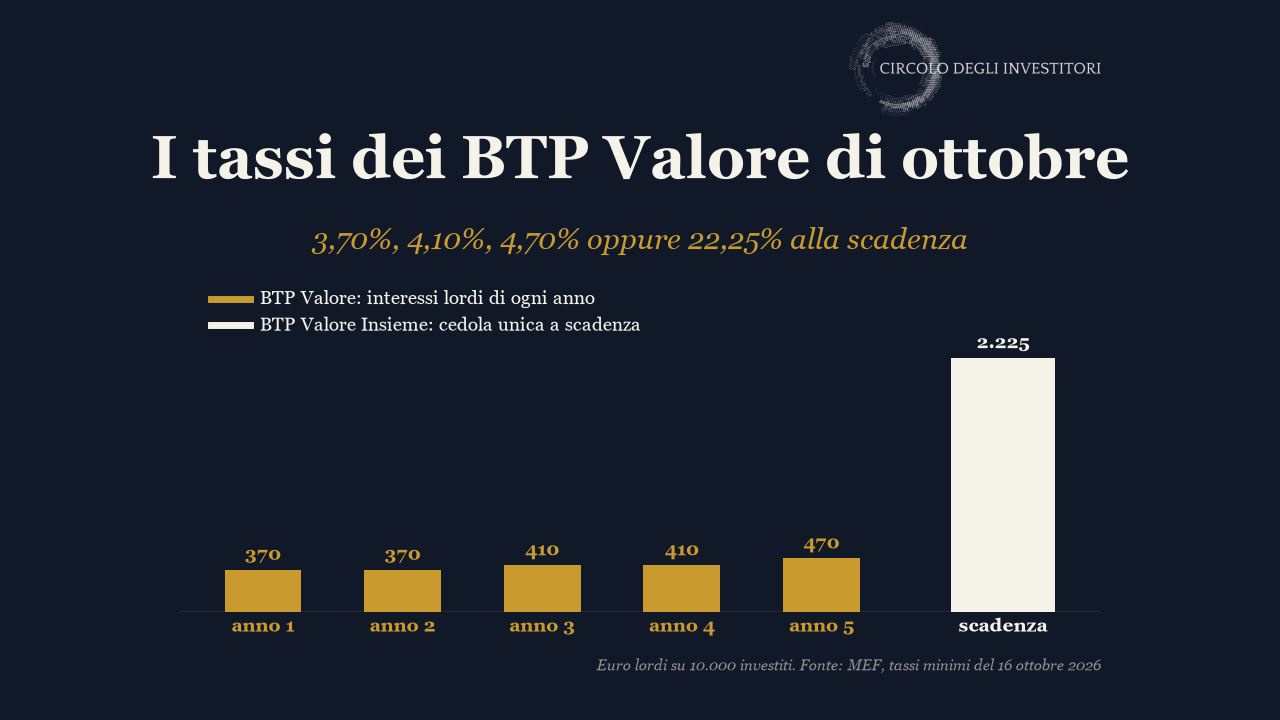
Il Tesoro ha comunicato oggi i tassi minimi garantiti dei due BTP Valore che si sottoscrivono da lunedì 19 a venerdì 23 ottobre. Il BTP Valore (codice ISIN IT0005735201), con cedole trimestrali, pagherà il 3,70% annuo nei primi due anni, il 4,10% nel terzo e nel quarto, il 4,70% nell’ultimo; il BTP Valore Insieme (codice ISIN IT0005735227) pagherà alla scadenza, il 27 ottobre 2031, una cedola unica del 22,25% sul capitale investito, insieme al rimborso. Sono tassi minimi: alla chiusura del collocamento il Tesoro può confermarli oppure alzarli, mai abbassarli.
Come funzionano i due titoli lo abbiamo spiegato nell’articolo di martedì. Qui ci sono i conti: quanto rendono al lordo e al netto, il confronto con i BTP già quotati che scadono nello stesso periodo e se il Tesoro li ha costruiti in equilibrio fra loro.
Quanto rendono
Comprati a 100 durante il collocamento e tenuti fino alla scadenza, i due titoli rendono il 4,10% lordo annuo. Al netto dell’imposta del 12,5% sugli interessi (e prima del bollo sul deposito titoli) il BTP Valore rende il 3,58% e l’Insieme il 3,62%. La differenza viene dal momento in cui si paga l’imposta, che sul BTP Valore viene trattenuta a ogni cedola mentre sull’Insieme si versa tutta alla scadenza: rinviarla di cinque anni vale circa quattro centesimi di punto l’anno.
Su 10.000 euro investiti nel BTP Valore, le cedole trimestrali nette sono di 80,94 euro nei primi due anni, 89,69 euro nel terzo e nel quarto, 102,81 euro nell’ultimo anno, per un totale di 1.776,25 euro netti in cinque anni. Con l’Insieme, alla scadenza si incassano i 10.000 euro di capitale più una cedola unica di 2.225 euro lordi, cioè 1.946,88 euro netti.
| Anno | BTP Valore, lordo | BTP Valore, netto | Insieme, lordo | Insieme, netto |
|---|---|---|---|---|
| 1° | 370,00 | 323,75 | 0 | 0 |
| 2° | 370,00 | 323,75 | 0 | 0 |
| 3° | 410,00 | 358,75 | 0 | 0 |
| 4° | 410,00 | 358,75 | 0 | 0 |
| 5° | 470,00 | 411,25 | 2.225,00 | 1.946,88 |
| Totale | 2.030,00 | 1.776,25 | 2.225,00 | 1.946,88 |
Interessi in euro su 10.000 euro investiti; il capitale viene rimborsato a scadenza per entrambi i titoli.
Perché l’Insieme paga 171 euro in più
La differenza fra i due totali, circa 171 euro netti su 10.000, è quella di cui parlavamo martedì: a parità di rendimento l’Insieme paga di più alla fine, perché chi sceglie il BTP Valore ha la disponibilità delle cedole anni prima. Chi lasciasse quelle cedole sul conto corrente arriverebbe al 2031 con 171 euro in meno di chi ha l’Insieme; chi le reinvestisse ridurrebbe la distanza in misura che dipende dal tasso che troverà nei prossimi cinque anni (con un 2% netto, per esempio, le cedole reinvestite arriverebbero a circa 1.858 euro).
Il confronto con i BTP già quotati
Senza il premio fedeltà, il nuovo titolo ha un senso solo se rende più dei BTP ordinari di scadenza simile che si comprano già in Borsa. Il confronto più preciso è con il BTP Green 4% ottobre 2031, che scade il 30 ottobre 2031, tre giorni dopo i due nuovi titoli: oggi quota 100,51, con un rendimento lordo a scadenza del 3,92% e netto del 3,36% (martedì 13, a 100,39, rendeva il 3,95%). Il BTP 3,95% febbraio 2032, assegnato all’asta del 29 settembre al 4,08%, oggi quota 99,79 e rende il 4,03% lordo.
Il margine a favore dei nuovi BTP Valore è quindi di circa 0,18 punti percentuali l’anno al lordo e 0,22 al netto rispetto al BTP Green; è il compenso che il Tesoro riconosce a chi sottoscrive durante il collocamento; in questa emissione prende il posto del premio fedeltà. È un margine modesto, vicino al minimo che i rendimenti di mercato della vigilia lasciavano prevedere.
Per l’Insieme il confronto più adatto è un BTP con la cedola bassa, il cui prezzo reagisce ai tassi in modo più simile a quello di un titolo che paga tutto alla fine. Il BTP 0,95% dicembre 2031 oggi quota 86,40 e rende il 3,95% lordo e il 3,46% netto, contro il 4,10% e il 3,62% dell’Insieme; ha però una caratteristica che l’Insieme non ha, perché comprato sotto 100 produce a scadenza una plusvalenza di circa 13,6 euro ogni 100, che si può compensare con eventuali minusvalenze accumulate, mentre la cedola unica dell’Insieme, come ogni interesse, non compensa nulla.
I tassi comunicati oggi sono minimi: se nei giorni del collocamento i rendimenti di mercato salissero, il Tesoro potrebbe alzarli; in quel caso il confronto andrebbe rifatto sui tassi definitivi.
L’equilibrio fra i due titoli
Martedì avevamo scritto che l’equivalenza dichiarata dal Tesoro va misurata sulla curva dei rendimenti: il rendimento a scadenza sconta tutti i pagamenti allo stesso tasso, mentre il mercato prezza ciascuno al tasso della sua scadenza. Con una curva che sale un titolo che paga tutto alla fine dovrebbe rendere qualcosa in più per valere quanto uno che paga le cedole ogni tre mesi.
I tassi ufficiali dicono che il Tesoro non ha riconosciuto questa differenza: il rendimento lordo a scadenza è il 4,100% per il BTP Valore e il 4,098% per l’Insieme. Eppure l’Insieme è più sensibile ai tassi: se i rendimenti di mercato salissero di un punto, il suo prezzo scenderebbe a circa 95,3, contro 95,7 del BTP Valore. Da alcune stime preliminari, si ipotizzava in circa 0,04 punti l’anno il compenso dovuto alla pendenza della curva fra la durata media dei due titoli; è la parte che il Tesoro non ha pagato.
La differenza è piccola; per chi tiene il titolo fino al 2031 il rinvio dell’imposta vale più o meno altrettanto. Per chi invece considera la possibilità di vendere prima della scadenza, l’Insieme comporta un rischio di prezzo un po’ più alto senza un compenso specifico.
Appena entreranno in Borsa, il 27 ottobre, i due titoli saranno censiti su Bond Lab, lo strumento di analisi delle obbligazioni che abbiamo messo a disposizione degli abbonati al Circolo Pro. Da quel momento si potranno confrontare con tutti gli altri titoli di Stato attraverso lo Z-spread, che misura quanto rende ciascun titolo rispetto alla curva dei rendimenti tenendo conto di quando arriva ogni pagamento; è il calcolo che dice se, a prezzi di mercato, uno dei due offre qualcosa in più dell’altro o dei BTP già quotati.
Che cosa dicono i numeri sulla scelta fra i due titoli
Il BTP Valore paga ogni 10.000 euro cedole nette fra 324 e 411 euro l’anno, crescenti nel tempo: è quindi costruito per chi usa i titoli di Stato come fonte di reddito periodico. L’Insieme rende qualcosa in più al netto grazie al rinvio dell’imposta e si adatta a chi accantona una somma per un obiettivo a cinque anni e nel frattempo non ha bisogno di incassare nulla; il suo prezzo però oscilla di più, cosa che conta soltanto per chi dovesse venderlo prima.
Sul bollo vale quello che avevamo scritto martedì: alcune banche lo calcolano anche sugli interessi maturati e non ancora incassati, altre no. Sull’Insieme quegli interessi arrivano al 22,25% del capitale, ma l’effetto resta di una decina di euro in cinque anni ogni 10.000 investiti.
Un ultimo confronto riguarda i BTP Valore delle emissioni precedenti già quotati in Borsa con scadenza vicina: sono titoli dello stesso tipo e si comprano sul mercato secondario, quindi se rendessero quanto il nuovo, o di più, sottoscrivere durante il collocamento non darebbe alcun vantaggio di rendimento, salvo che il MEF non decida di migliorare i rendimenti come successo con l’emissione del BTP Valore di marzo 2026.
Il collocamento si apre lunedì 19 ottobre alle 9 e si chiude venerdì 23 alle 13, salvo chiusura anticipata, che non può avvenire prima della sera di mercoledì 21. I tassi definitivi (invariati o migliorati) saranno comunicati alla chiusura.
Newsletter del Circolo
Le analisi della redazione, ogni settimana
Titoli di Stato, obbligazioni, ETF e mercati, con lo stesso metodo di questo articolo: i numeri prima delle opinioni. L’iscrizione è gratuita.
Iscriviti alla newsletter →Per approfondire: come si calcola il rendimento di un’obbligazione, tasse comprese
Le analisi e i dati riportati in questo articolo hanno finalità esclusivamente informative, esemplificative e formative; non costituiscono sollecitazione al pubblico risparmio, consulenza personalizzata né raccomandazione di investimento. Gli strumenti finanziari e i dati citati (titoli di Stato, obbligazioni, indici, curve dei rendimenti) servono soltanto a illustrare il funzionamento dei mercati. Prezzi, rendimenti e valutazioni si riferiscono alla data di pubblicazione e non sono indicazioni operative. Ogni decisione va valutata in autonomia, alla luce della propria situazione patrimoniale e del proprio profilo di rischio. Gli autori e la testata non detengono interessi diretti negli strumenti o negli emittenti citati e non assumono alcuna responsabilità per decisioni di investimento prese sulla base di questo contenuto.
Le bozze di questo articolo sono state preparate con il supporto di strumenti di intelligenza artificiale e successivamente rielaborate, verificate e approvate dalla redazione.
